分期乐提现多久到账?
关于分期乐提现到账时间的问题,用户通常最为关心的是提现过程中的速度和安全性。分期乐作为一款提供消费金融的服务平台,其提现流程一般包括申请、审核和到账三个环节。 首先,在提交提现请求时,系统会立即进行初...
多头贷款网贷哪家更易通过
网贷平台对多头贷款的审核逻辑存在显著差异,核心取决于其风控模型的设计方向。头部平台普遍采用联合贷模式,通过征信系统交叉验证借款人信息,这种机制天然排斥多头借贷行为。而部分区域性互联网金融平台更侧重于场...
便利店避孕套:不止是价格差异
当我们对比电商平台与便利店的避孕套单价时,视野若仅停留在“溢价”二字,便错失了观察零售经济逻辑的窗口。便利店的价格体系本质上是对“时间与空间压缩”的一种定价。电商交易的逻辑是典型的“低价驱动、等待补偿...
微信分付取现背后的商家生态与挑战
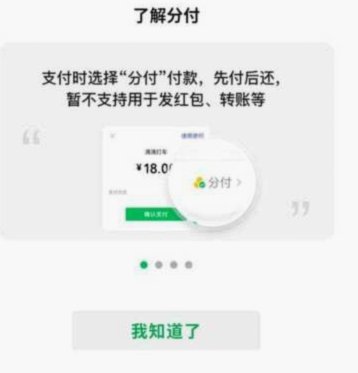
“微信分付取现商家”这一现象,远不止是支付方式的简单应用,它触及了商家运营模式、消费习惯以及整个数字经济生态的变革性力量。最初,它呈现为个体服务、餐饮、零售等领域,为缺乏传统经营资质、且对资金周转有需...
分付取现攻略:轻松提现不迷茫
分付取现,对于许多用户来说是个熟悉又略显神秘的概念。它指的是通过特定平台或服务将用户的线上资金转化为现金,并允许用户将其取出至银行账户的行为。这种方式在日常生活中越来越常见,尤其是在需要快速周转小额资...
美团月付提现全解析:掌握操作流程与背后的风控逻辑
美团月付提现的核心逻辑在于信用额度的动态转化。平台通过消费行为与还款记录构建用户信用模型,将月付额度转化为可提现资金时,系统会实时评估账户活跃度与负债率。例如连续三个月按时还款的用户,其提现额度可能达...
花呗套现:隐藏的风险与高额费用
任何将花呗用于非消费场景的资金回笼行为,本质上已经脱离了平台最初设定的“信用支付”框架,进入了一个高风险的金融灰色地带。讨论“花呗套现手续费”,绝不能停留在表面理解的“服务费”概念,那不过是平台对变相...
美团月付套现的真相:流程指引与风控机制深度解析
月付套现的讨论核心,从来都不是关于填写哪个联系方式,而在于对平台资金流转机制的根本误解。从金融风控和系统底层架构的角度审视,所谓“套现联系方式”的出现,本身就指向了一个偏离平台正规结算通道的灰色地带。...
诚e赊额度变现的底层逻辑与风险提示
探讨诚e赊额度,本质上是在讨论一种信用工具与流动性需求之间的错位。许多用户将其视为一种可以随时变现的“隐形存款”,而非平台设计的特定场景消费工具。这种心理预期驱动了对“套取”路径的各种探索,试图打破平...
羊小咩手机发货背后的秘密物流网
物流网络与仓储布局的博弈 羊小咩手机的发货地本质上是供应链体系中节点分布的结果。当前主流电商平台的仓储网络已形成三级架构:一级中心仓覆盖全国核心城市,二级区域仓承接周边市场,三级前置仓直面终端用户。...