花呗套现:风险与防范之道
花呗作为支付宝生态中的信用支付工具,其核心逻辑建立在用户信用评分与消费行为数据的双向验证机制上。平台通过动态评估用户的还款能力、消费频次及资金流水等维度,构建起覆盖全生命周期的风控模型。这种基于场景化...
鹿优选先享卡:价值最大化攻略
先享卡的经济模型本质并非单纯的金融信贷产品,而是一种深度嵌入生态圈的“预支付价值锁定机制”。深入解析“鹿优选先享卡”的提现命题,必须从其价值链的源头入手,而非停留在资金流动的表象。该卡片携带的不是可自...
便利通卡有效期过期提醒
便利通卡作为一种广泛应用于公共交通领域的智能支付工具,其有效期过期问题往往会给持卡人带来不便。当卡片到期后,若未及时办理延期或更换新卡,可能会导致乘车无法正常使用,甚至出现扣费异常等现象。对于频繁使用...
花呗额度怎么涨?看完这篇指南有谱
花呗额度的提升并非简单的“套路”,而是一个基于用户信用评估和消费行为的动态过程。理解这个核心机制至关重要,避免盲目尝试可能导致账户风险。本质上,支付宝、蚂蚁集团通过收集你的交易数据(包括支付金额、支付...
微信分付套现被冻结背后的风控机制
微信分付套现行为的本质是通过技术手段绕过平台风控规则,将信用额度转化为可支配资金。此类操作通常依赖支付接口的漏洞或第三方平台的中间账户,通过分拆交易、延迟结算等手段实现资金转移。但微信支付的风控系统已...
携程拿去花合同关闭后如何恢复
携程拿去花合同关闭后重新开启的流程涉及多维度的系统审核与用户配合。当合同状态异常时,系统通常会基于信用评分、账户活跃度或交易行为触发自动关闭机制。用户需首先通过携程App内「我的订单」模块查看具体关闭...
花呗套现如何界定违规行为?
花呗套现,一个长期存在且不断演变的金融风险议题。界定“多少才算套现”并非简单线性关系,而需要从资金流向、交易行为模式以及花呗账户本身的状态等多维度审视。单纯以某笔转账金额来衡量是片面的。如果一笔转账额...
拆花呗隐风险

套花呗还钱的本质是将消费行为与资金流动进行解耦,这种操作在特定场景下可能成为现金流管理的工具。但其核心逻辑始终绕不开信用杠杆的使用,当用户通过拆分消费场景实现资金周转时,实质上是在利用花呗的信用额度创...
携程拿去花怎么找
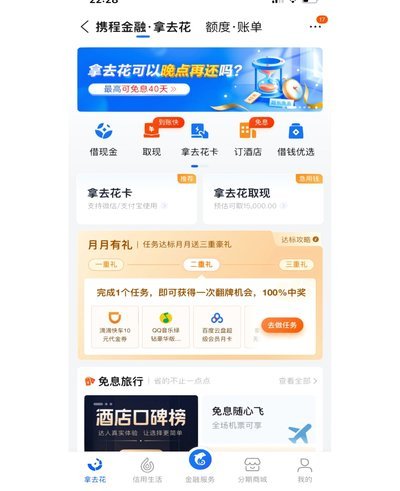
携程拿去花,这个服务自推出以来便以其独特的旅游消费模式吸引了众多消费者的注意。它不仅提供了便捷的分期付款方式,还巧妙地将金融服务融入到旅行预订流程中,让用户在享受旅程的同时,也能轻松管理自己的财务状况...
还清花呗后立刻套现?后果比你想象的严重!
在探讨“还了花呗马上套出来会怎样”这一话题时,首先需要明确的是,这种行为实际上可能涉嫌欺诈或违法行为。对于消费者而言,合理使用信用消费工具是重要的,而非法操作则不仅违反平台规则和法律法规,也可能给自己...