花呗秒套平台大揭秘
花呗秒套平台的兴起,反映了消费者对金融工具灵活性的需求日益增长。这类平台通常为用户提供了一种快速将花呗额度转换成现金的方式,通过各种技术手段绕过官方规则限制,实现资金即时到账。然而,在众多声称能够提供...
如何关闭携程拿去花取现服务
“携程拿去花取现”服务,本质上是一种基于信用评估的短期消费信贷,为用户提供在携程平台上的消费额度,用于支付机票、酒店等预订。虽然便捷,但若因各种原因需要关闭或停止使用,操作并非一蹴而就,需要仔细规划,...
分期乐额度提升技巧:稳住信用,额度更高
分期乐的额度体系本质上是基于用户信用画像的动态评估模型。平台通过算法持续追踪用户的消费频次、客单价、账期选择等行为数据,构建多维评分体系。例如高频次的短期分期可能被判定为风险偏好型用户,而低频次的长期...
“秒花花”贷款真的合法吗?深度揭秘平台风险与真相
“秒花花”这类平台提供快速便捷的贷款服务,其合法性常常引发争议。首先,我们需要明确,“秒花花”这类平台并非传统意义上的金融机构。它们往往利用互联网技术,绕过严格的监管体系,直接向用户提供小额、短期借款...
巧用微信分付提升资金灵活性技巧
微信分付作为腾讯金融生态中的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。用户在使用过程中需理解其资金池的动态分配机制,例如分付额度与微信支付余额的联动关系,以及账单周期内资金的再分配规则。通...
微信分付提现背后的信用游戏
微信分付取现的本质是信用货币的流动性转换,其背后折射出平台对用户消费行为的深度数据抓取。当用户通过分付完成支付后,系统会基于交易频次、金额波动、商户类型等维度构建动态信用画像。取现操作实质上是将账单债...
得物平台提现全攻略:能否直接到银行卡?
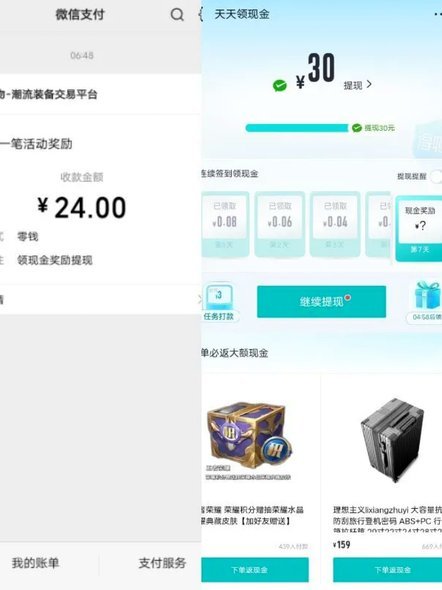
近年来,得物(原名得物APP)作为潮流商品交易平台,凭借其独特的交易模式和优质的服务赢得了广大消费者的青睐。然而,关于“得物可以直接提现到银行卡”的问题,许多用户都抱有疑问。实际上,得物的提现流程相对...
解锁鹿优选8000元先享卡额度
鹿优选先享卡的出现,本质上是平台对高价值用户的一种信用授信与消费激励机制。这8000元的额度并非简单的赠予,而是一份基于用户活跃度与消费画像的预授信额度。对于精明的消费者而言,这不仅是提升购物上限的工...
花呗兑现商家靠谱吗?
“花呗兑现商家”这一模式,在短期内确实为一些商家提供了快速周转资金的途径,甚至对于一些新兴品牌而言,短期内摆脱资金压力,快速启动运营,似乎颇具吸引力。然而,深入剖析其可靠性,需要跳脱掉“省钱”的表象,...
美团月付能提现吗如何操作
美团月付本质上是用户与平台之间的信用借贷关系,其账户余额并非传统意义上的可支配资金。平台通过该功能为用户提供消费分期服务,用户在使用月付时实际是获得了一笔临时性信用额度,而非存入账户的现金。这种资金形...