借款太频繁多久能恢复
很多人误以为借款太频繁只需静置几个月就能自动恢复,这其实是对征信机制的误解。金融机构的风控模型并非机械地按时间衰减负面记录,而是更看重用户近期的资金周转状态与还款意愿。频繁的借贷申请会产生大量“硬查询”记录,这会被系统标记为现金流紧张的高风险信号。真正的恢复期并非由日历决定,而是取决于你向市场传递出的稳定信号何时能覆盖掉之前的动荡频率。
从实际操作层面看,通常建议保持至少半年的“静默期”。在这段窗口期内,应坚决停止任何新的贷款申请行为,让征信报告上的查询记录自然沉淀并降低权重。同时,重点在于偿还现有负债,降低整体负债率。当短期多头借贷的痕迹在历史数据中逐渐淡化,系统重新评估的风险等级才会开始回落,这是时间赋予的修复机会,但前提是你必须守住不再新增申请的底线。
仅仅停止申请是不够的,主动优化个人信用画像才是加速恢复的关键。维持现有账户的正常还款记录,尤其是按时足额履约,能为征信增添正向权重。此外,确保收入流水的稳定性同样重要,稳定的现金流能证明你具备持续还款能力。通过这些实质性的改善动作,将借款行为从“救急型”转变为“规划型”,才能在风控系统的评分中逐步扭转劣势,缩短整体恢复周期。
最终,借款太频繁的恢复过程也是个人财务习惯重塑的过程。与其纠结于具体需要多少天解封,不如利用这段窗口期梳理收支结构,建立更健康的备用金储备。只有当不再因短期资金缺口而频繁触达借贷平台时,个人征信才真正具备了内在的韧性。这种从被动补救到主动管理的转变,才是彻底摆脱频繁借款困扰、实现长期信用健康的根本路径。
相关文章
羊小咩便荔卡巧利用,变废为宝攻略详解
羊小咩的便荔卡,尤其是那些在活动中获得的,经常被玩家们抱怨用途单一,要么堆积在仓库里占空间,要么只能在特定场景中发挥作用。然而,如果能巧妙地利用这些卡片,它们并非仅仅是装饰品,而是可以转化为实际收益的...
分期乐额度变现技巧
在消费金融领域,“分期乐商城额度”已成为一种重要的信用资源,其核心在于如何将额度转化为实际价值。从用户的角度来看,这种额度不仅仅是支付手段,更是一种潜在的流动性资产。然而,在实际操作中,如何最大化利用...
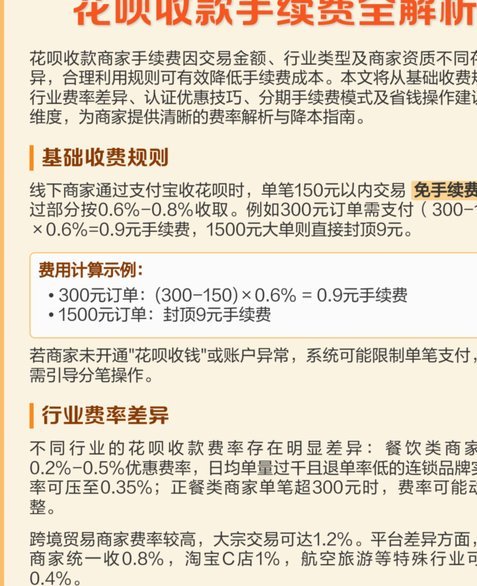
支付宝“套花呗”:手续费一览表
近期,关于使用支付宝“套花呗”的讨论热度持续上升,其中最核心的问题之一是“套花呗是否需要支付手续费”。这一问题的答案并非一成不变,而是根据具体情况而定。 首先,需要明确的是,支付宝花呗本身是一种消...
携程账户里的钱可以提现吗?规则详解
携程账户内的资金形态与提现规则存在显著差异,需根据具体账户类型判断是否可提现。账户余额通常指未绑定银行卡的可用资金,此类资金可通过携程官方渠道申请提现,但需满足连续登录、实名认证等基础条件。而预授权资...
携程拿去花全平台使用指南
携程拿去花作为旅游消费场景下的信用支付工具,其适用平台的覆盖范围直接关系到用户的使用体验。目前该服务已与主流金融机构达成合作,覆盖携程APP、携程官网、去哪儿APP等核心平台,同时在携程旗下多个垂直业...
携程拿去花支付宝还款指南
近年来,携程推出的“拿去花”产品因其便捷的消费金融服务受到用户的欢迎。许多用户选择利用该服务进行旅行或日常消费,并习惯于通过支付宝这一主流支付平台完成还款操作。然而,对于初次接触这一流程的用户来说,可...