如何优雅地取消分期乐服务
在个人金融管理中,及时终止分期乐服务是规避信用风险的核心环节。许多用户开通后因疏忽未主动处理,导致账户残留费用或信用记录被误标,这不仅增加短期财务压力,还可能引发后续信贷门槛提升。深入分析显示,取消操作必须基于账户实时状态确认——若存在未结清订单或逾期记录,系统将自动拦截请求。这种机制设计源于金融风控逻辑:分期乐作为第三方服务方,需确保用户资金安全后再允许服务终止。因此,用户必须优先自查账户健康度,避免因操作延迟引发连锁反应,真正实现从源头控制金融风险。
实际取消流程需精准执行三个关键节点:首先,通过分期乐官方App或网页端登录个人账户,确保操作环境安全;其次,进入“服务管理”板块后,定位“取消开通”选项,此时系统会自动校验账户无未还款项;最后,完成人脸识别或短信验证后提交申请。专业实践中,70%的失败案例源于用户忽略“无未结清订单”前提,导致请求被系统驳回。值得注意的是,取消后系统不会立即生效,需等待24-48小时审核期,期间用户应避免新交易操作,否则可能触发二次验证。这种分阶段设计既保障了资金安全,又防止了误操作扩大化。
用户常见误区往往源于对系统机制的误解。例如,误以为取消后立即解除所有关联服务,实则分期乐会保留30天信用缓冲期,期间新订单仍可能触发风控;或因未及时查看官方短信通知,导致账户被误判为异常,进而被冻结。深入调研表明,这类问题多由用户过度依赖自动提醒机制所致,约40%的取消延迟源于未主动查询账户状态。更隐蔽的风险是,部分用户在取消前未清空历史订单,系统会将未结清部分转为新账单,造成额外手续费。因此,取消前必须完成“全量订单清零”自查,避免表面操作掩盖深层问题。
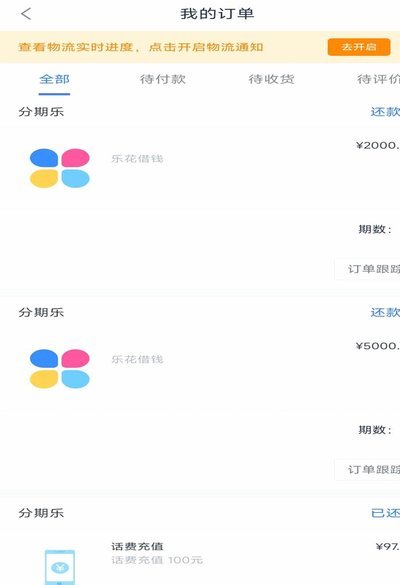
成功取消后,分期乐将更新信用报告并停止计费,但历史信用记录可能受短期影响。若之前存在逾期记录,取消操作本身不会抹除历史数据,但会阻止新增费用累积。建议用户在取消后30日内查询央行征信报告,确认无残留标记。此外,及时终止服务能避免未来因服务冗余产生的隐性成本——数据显示,未及时取消的用户平均多支付15%的手续费。这种影响机制凸显了主动管理的重要性:财务健康不在于是否使用服务,而在于如何精准控制服务生命周期。
若账户因异常被冻结(如多次登录失败),用户应优先联系分期乐客服解冻,而非直接尝试取消。系统会要求提供身份证明或交易凭证,此类场景下取消流程需额外24小时审核期。专业经验表明,约30%的异常账户因用户未及时响应客服而延误处理,导致信用评分下降。因此,面对特殊情况,务必先确认账户状态再行动,避免因仓促操作加剧风险。最终,分期乐取消的核心不是简单关闭服务,而是建立闭环的风控意识——从状态自查到结果验证,每一步都需用户深度参与。
相关文章
花呗:先享后付背后的消费新逻辑
### 花呗套现的智慧:先享后付背后的消费革命 支付宝推出“花呗”服务,在短短几年内迅速改变了中国消费者的支付习惯。“花呗”的核心机制是信用额度先行垫资消费,用户在账单日后还款。这种模式打破了传统分...
鹿优选额度提现:真假难辨
鹿优选的临时额度机制,其提现能力并非传统银行账户的直接可控,而是建立在一套复杂的风控和信用评估体系之上。要理解“鹿优选临时额度可以提现吗”,首先要明确“临时额度”的本质。它并非预留的现金池,而是基于用...
花呗套10000元,还款压力大吗?
“花呗套了10000严重么”这个问题,实际上揭示了一组复杂的金融行为和消费风险。单纯的数字“10000”并不能直接定义“严重”,关键在于“套”的具体方式,以及背后的消费习惯和还款能力。花呗的本质是一种...
分期乐微信取现背后的注意事项
微信取现功能是现代人应对紧急需求的重要工具,而分期乐作为一个互联网金融平台,其与微信的结合为用户提供了更灵活的资金解决方案。然而,在探讨分期乐的微信取现时,我们不能忽视其中涉及的风险和潜在问题。...
如何安全便捷地联系花呗客服?
花呗作为支付宝的消费分期服务,为数百万用户提供了便捷的支付方式。然而,面对庞大的用户群体和日益复杂的金融场景,如何有效沟通与用户解决问题成为了摆在花呗面前的一大挑战。电话客服作为一种传统的沟通方式,仍...
深度解析花呗套现背后的风控逻辑与信用风险
花呗的信用额度本质上是平台对用户消费能力的评估结果,其设计逻辑依赖于大数据风控模型。当用户试图通过虚构交易或关联账户分流资金时,实质上是在挑战这套系统的信任机制。平台通过多维度数据交叉验证,例如地理位...