分期乐激活额度不借款,有风险吗
分期乐作为消费金融平台,其借款额度的激活机制本质上是信用评估体系的延伸。当用户主动触发额度激活行为时,系统会将该操作记录纳入征信数据池。即便未实际借款,平台也会通过算法模型评估用户的信用风险等级。这种行为可能被解读为潜在的借贷意愿信号,导致信用评分出现波动。部分平台会将"额度激活但未使用"视为风险偏好型用户的特征标记,这可能影响未来借款审批的通过率。
从账户安全维度观察,激活额度相当于向平台释放了资金调配权限。即使不进行实际借款,系统仍可能持续监控用户的账户行为,包括但不限于设备指纹识别、地理位置追踪、交易行为分析等。这种持续性的数据采集行为,本质上构成了对用户隐私的深度渗透。部分平台会通过激活额度作为触发条件,启动更严格的风控校验流程,这可能带来额外的验证成本或信息采集压力。
隐性成本层面,激活额度可能引发费率结构的动态调整。某些平台会根据用户行为特征,对未使用的额度设置隐性费用,例如账户管理费、额度占用费等。此外,频繁激活额度可能触发信用额度的重新评估机制,导致原有额度被压缩或调整。这种机制设计本质上是通过行为数据优化风险定价模型,最终可能转化为用户的实际财务负担。
心理层面的潜在风险在于,激活额度行为可能形成"借贷预期"的心理暗示。当用户持续进行额度激活操作时,容易产生"未来必然需要借款"的认知偏差,这种心理预期可能诱发非理性消费决策。同时,平台通过激活行为获取的用户数据,可能被用于构建更精准的营销策略,这种数据驱动的商业逻辑容易模糊用户的财务边界认知。
建议用户建立清晰的财务行为边界,避免将额度激活视为常规操作。对于确实需要借款的场景,应优先选择正规金融机构的标准化产品。若仅需信用评估服务,可考虑通过官方渠道提交征信授权申请,而非依赖平台的额度激活机制。同时,定期审查账户行为记录,及时关闭不必要的权限授权,是维护财务安全的重要措施。
相关文章
套现电话24小时分付取消陷阱
“24小时分付套现电话”这一模式,在金融科技高速发展的背景下,曾一度被视为解决小微企业融资难题的创新之举。但细致的观察表明,其背后隐藏着复杂的风险与诸多不合理之处,最终导致了大规模的“取消费”现象。这...

花呗tx平台的信用评估新机制
花呗tx平台的信用评估机制展现出独特的数据整合能力。该平台通过聚合多维度消费行为数据,构建出超越传统金融模型的用户画像。当用户在电商、出行、娱乐等场景产生消费记录时,系统会实时捕捉支付频率、金额波动、...
鹿优选商城的额度能提现吗?揭露真相
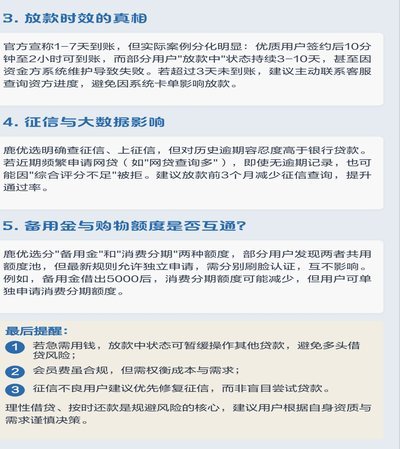
关于“鹿优选商城额度可以提现吗”这一问题,我们需要从平台的商业模式以及用户协议两方面进行深入探讨。首先,鹿优选作为一个电商平台,其主要功能在于提供商品销售服务,并非传统意义上的金融服务机构。因此,在一...
分付提现操作:是否需要取消?
近年来,随着移动支付的普及和数字金融产品的日益多样化,像“分付”这样的新型金融服务受到了越来越多用户的青睐。作为一种便捷的资金周转工具,“分付提现”的操作方式直接影响到用户体验的好坏。然而,在实际使用...
分期乐延期:证明材料攻略
分期乐作为消费金融平台,其还款协商机制本质上是信用关系的动态调整。当用户因客观原因无法按时履约时,提供有效证明材料是建立协商基础的关键环节。这些材料需具备法律效力与事实关联性,例如收入证明需体现近期收...
花呗转现平台的现金收费:背后有什么故事?
花呗转现平台现金收费这一话题,并非单纯的“是或否”答案,而是复杂支付生态系统中的一种微妙变动。传统的转账方式,尤其是花呗转现,一直以较低的交易手续费吸引用户,其核心逻辑是基于“撮合”模式——花呗平台撮...