分期购转现金?便利卡的真相
分期付款的本质,是一种延期消费凭证,其底层逻辑完全根植于商品或服务的购买场景。当你使用便荔卡进行分期购时,金融机构和卡方系统识别的唯一交易类型,是“购买行为(Purchase)”。这种结构性约束决定了该额度无法直接转化为现金流。任何试图将分期额度直接“提现”的行为,在系统后台的记录和风控模型中,都会被视为绕过既定交易路径的资金违规操作。因此,从产品设计和金融风控机制的角度审视,分期购额度本身,不具备作为提款功能的属性。

一旦绕开正常的零售或消费场景,尝试通过变相的方式提取现金,本质上已经改变了交易的定性。系统不会允许用户直接执行“分期购转现金”指令,但用户可能会试图通过“周转采购”的方式实现目的,例如以极短周期的分期购大额耐用品,再将这些商品变卖。然而,这种操作实际上是利用信贷额度进行高风险的物资置换,其累计的利息和手续费只会呈指数级增长。这笔资金流出的不是“现金提款”,而是以利息和溢价形式,透支了更深层次的信贷额度,从而构成了一种严重的负债循环陷阱。
深入分析,卡卡方对资金使用的约束,核心在于成本控制和风险分级。正常的现金预支(Cash Advance)和分期购物是两个完全独立的产品模块。前者服务于即时的流动性需求,通常会伴随较高的手续费和短期利率;后者则针对的是有明确使用期限和可估值的实物资产。用户如果急需现金,应直接查询并使用卡方提供的“现金预支”或“短期小额贷款”产品。忽略这一流程差异,强行将分期购的周期性信用额度当做活期资金,极易导致支付流程的混乱和误算,最终的结果往往不是拿到现金,而是增加了本金与利息的复杂结构,让还款压力空前巨大。

解决流动性需求的理性金融行为,不应是挖掘系统漏洞,而应是构建完善的财务规划结构。面对信贷额度不足以支持现金周转的困境,应将重心转移到优化负债结构上。定期审视每一笔分期账单的付款节奏,评估是否可以提前结清利率较高、周期过长的分期项目;其次,应利用卡方提供的更多福利和消费激励,将其购销能力转化为实际的资产积累,而不是仅仅作为短期垫付的工具。只有将信用卡的额度始终定位为“消费工具”和“消费分摊工具”,而不是“提款机”,才能真正避免陷入周期性的财务困境。
综上所述,便荔卡的分期购额度,其价值链始终锚定于消费端。它提供的,是时间和付款周期的分摊,而非原始的资金流转权。任何试图突破这一产品边界,进行未经授权的资金提取行为,都是对信贷契约精神的违背,极可能触发卡的风险警报机制,甚至导致违约和额度限制。专业的财务管理视角要求用户必须精准区分“消费分期(Installment Purchase)”和“现金预支(Cash Advance)”这两种功能形态,以此为基础,审慎规划每一笔信用支出,确保金融工具发挥其本应提供的价值,而非沦为加剧负债的工具。
相关文章
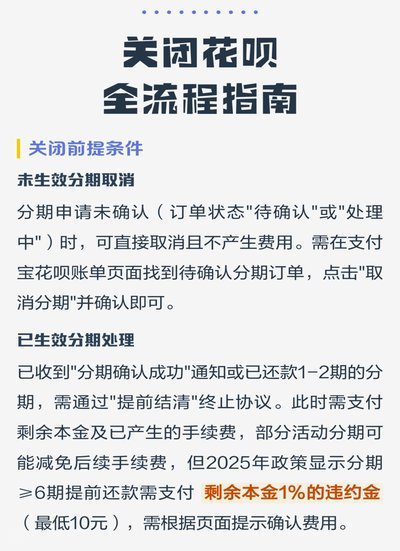
花呗平台电话号码多少 取消
花呗作为蚂蚁集团推出的信用支付工具,其服务终止流程涉及多重技术验证与风控机制。用户若需主动取消服务,需通过支付宝App内「我的」页面进入「花呗」功能模块,点击右上角三个点进入设置界面。系统会自动触发身...
美团月付回收平台现状探析
美团月付回收平台自推出以来,始终以创新的服务模式吸引着用户,但近期随着市场环境的变化和用户需求的多元化,该平台也面临着诸多挑战和机遇。首先,从用户端来看,月付模式简化了用户的支付流程,提升了消费体验,...
羊小咩消费额度:玩转消费预算
羊小咩消费额度是指用户在羊咩平台上可以通过自定义设置的一定金额来限制自身消费行为,旨在更好地管理个人财务预算并实现消费目标。这种功能不仅体现了数字化时代对个性化消费管理的需求,也反映出平台对于用户行为...

友邻优课:社区化学习新体验
友邻优课的课程体系展现出鲜明的社区化特征,其知识架构并非单纯依赖传统教育逻辑,而是通过用户生成内容与专业课程的交叉融合形成独特生态。平台将碎片化学习与系统化训练结合,例如在编程领域,既包含结构化课程体...
巧用微信分付提升资金灵活性技巧
微信分付作为腾讯金融生态中的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。用户在使用过程中需理解其资金池的动态分配机制,例如分付额度与微信支付余额的联动关系,以及账单周期内资金的再分配规则。通...
鹿优选先享卡如何回收商家资金?
鹿优选先享卡额度回收商家,这一模式不仅反映了电商行业的创新尝试,更是一种金融和供应链管理策略的结合。从用户角度来看,“先享后付”的购物体验提升了消费便利性,而对于商家来说,则提供了灵活的资金周转方案。...