花呗如何提现避免陷阱
### 花呗的本质与误解
花呗,这个功能已经深深嵌入了当代消费者的支付场景中,但很多人对它的本质存在误解。它并非传统意义上的贷款产品,而是一种基于信用体系的消费信贷工具。蚂蚁借呗的核心逻辑是“先消费,后还款”,其本质是一种短期信用支付服务,而非现金提取工具。许多用户误以为花呗可以随时提取现金,这源于对信用消费与现金提取之间界限的模糊认知。实际上,花呗的额度来源于支付宝账户与芝麻信用分的绑定,其使用受到信用评估、消费习惯和还款能力的多重约束。理解这一点,有助于用户避免因错误认知导致的还款压力和信用风险。
### 提现误区与正确操作路径
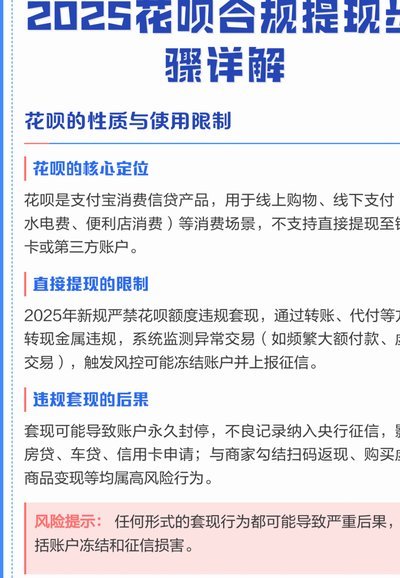
许多人误将“提现”理解为将花呗额度转为现金,这种操作在支付宝体系内是不存在的。花呗的信用额度本质是消费信用额度,而非银行账户余额。用户需要通过支付宝的“花呗”入口进行消费支付,而非提现。正确使用花呗的路径应当是:在支付宝APP中进入“花呗”功能,选择支持花呗支付的商户,完成消费授权,系统会自动从绑定的银行卡扣除相应款项。若用户因特殊需求需要现金,可通过蚂蚁借呗(需单独申请)或银行贷款等正规渠道获取,但需注意这些渠道的利息与还款压力。用户应当警惕那些声称能“花呗提现”的第三方代理,这些行为多涉嫌诈骗,且可能泄露个人身份信息。
### 注意事项与信用风险管理
使用花呗需特别关注还款计划与信用记录的维护。花呗的还款日通常为每月的固定日期,用户需确保在还款日前偿还当期账单,否则会产生高额利息和逾期记录。逾期记录将直接影响芝麻信用分,进而影响未来信用额度。值得注意的是,花呗的临时额度虽可短期使用,但通常需要额外的信用额度支持,且会占用用户的信用额度空间。用户应当根据自身消费能力合理申请额度,避免因过度消费导致的还款压力。同时,花呗的分期付款功能虽可缓解短期资金压力,但需警惕分期手续费的累积成本,这可能远高于同期银行贷款利率。
### 替代方案与未来趋势
对于需要现金提取的用户,蚂蚁借呗提供了信用贷款功能,但其利率通常高于银行贷款。此外,用户可通过支付宝内的“借呗”或银行合作的信贷产品获取现金,但需谨慎评估还款能力。未来,花呗等信用消费工具的发展将更加注重场景化与个性化。基于大数据分析的信用评估模型将更精准,花呗额度将与用户的消费习惯、还款记录、芝麻信用分等因素深度绑定。同时,花呗的使用场景将向线下实体店、线上电商等多领域扩展,形成更完整的信用消费生态。用户需不断培养健康的消费习惯,提升金融素养,才能在信用消费时代实现财务健康。
### 结语:从支付工具到信用教育
花呗的使用远不止于简单的支付功能,它正在重塑当代消费者的信用观念与消费行为。理解花呗的本质、正确使用路径、风险管理和替代方案,是每个用户应当掌握的基本金融素养。随着信用体系的不断完善,花呗等信用消费工具将更加深度融入日常生活。用户应当以审慎态度使用信用额度,将信用消费视为提升生活便利性的工具,而非过度透支的借口。通过理性规划消费能力与还款能力,花呗将帮助用户建立健康的信用记录,而非成为信用风险的源头。
相关文章
羊小咩取现费用真相揭秘
羊小咩平台以其便捷的提现方式吸引了不少用户。然而,关于羊小咩取现费用的真实情况,市场上流传着不少说法,其中“65元”这个数字尤为常见。但究竟这个数字是否准确?又有哪些因素影响了实际取现费用? 首先...
分期乐微信取现背后的注意事项
微信取现功能是现代人应对紧急需求的重要工具,而分期乐作为一个互联网金融平台,其与微信的结合为用户提供了更灵活的资金解决方案。然而,在探讨分期乐的微信取现时,我们不能忽视其中涉及的风险和潜在问题。...
微信分付:如何在社交中轻松获取信用支付功能
微信支付生态中分付功能的出现,本质上是支付场景与信用体系的深度融合。该功能通过整合用户社交关系链与消费数据,构建起动态信用评估模型。不同于传统信用卡的固定额度管理,分付采用实时授信机制,依据用户支付频...
分期乐延期:证明材料攻略
分期乐作为消费金融平台,其还款协商机制本质上是信用关系的动态调整。当用户因客观原因无法按时履约时,提供有效证明材料是建立协商基础的关键环节。这些材料需具备法律效力与事实关联性,例如收入证明需体现近期收...
羊小咩提现:金融科技的创新与挑战
羊小咩提现成功的故事不仅仅是一次简单的财务操作,它背后蕴含着互联网金融领域的创新与挑战。近年来,随着移动支付和在线理财平台的迅速崛起,越来越多的人选择将资金存放在这些平台上,以追求更高的收益或更加便捷...
轻松提升分期乐额度的三个妙招
近年来,随着消费金融市场的蓬勃发展,分期乐这样的信用贷款平台越来越受到年轻人的青睐。利用分期乐额度进行大额购物或日常开支已成为一种新的消费趋势。然而,在使用过程中,不少用户发现账户内的可用额度似乎难以...