助力小微金融新模式
羊小咩额度商家,作为互联网金融领域的一股新兴力量,近年来吸引了众多投资者和消费者的注意。其独特的商业模式,即通过平台为中小微企业和个人提供资金支持与金融服务,成为了当前社会经济活动中的一大亮点。
首先,从消费者的角度来看,“羊小咩”这类商家提供的小额信贷服务极大地弥补了传统金融机构对小微市场覆盖不足的缺陷。相比于传统的银行贷款流程复杂、审批时间长等问题,“羊小咩”通过互联网技术和大数据分析,实现了快速、便捷的服务体验。这不仅提高了资金周转效率,也为小微企业和个人创业者提供了更多的机会。
其次,从商家自身来看,“羊小咩”的成功运营还离不开其在风险管理上的创新实践。通过采用先进的信用评分模型和智能风控系统,该平台能够准确评估借款人的还款能力和意愿,有效降低了违约风险。同时,这种模式也帮助商家实现了精准营销,提高了资金利用效率。
再者,对于整个社会经济环境而言,“羊小咩”这类平台的存在促进了金融资源的有效配置,缓解了小微企业融资难的问题,为促进就业和经济增长注入了新的活力。然而,在享受这些好处的同时,我们也应关注其可能带来的负面影响,如信用风险的集中暴露、信息不对称问题等。
总之,“羊小咩额度商家”作为互联网金融领域的佼佼者,不仅为企业和个人提供了更加灵活便捷的资金解决方案,同时也促进了整个社会经济结构的优化升级。未来,随着技术进步和监管环境的变化,这类平台将面临更多挑战与机遇,值得我们持续关注和深入研究。
相关文章
羊小咩消费额度怎么提升:科学规划与信用优化
羊小咩消费额度的生成机制本质上是信用评估模型与用户行为数据的动态博弈。平台通过多维度数据采集构建用户画像,包括但不限于消费频次、支付场景分布、账单还款稳定性等。高频次的消费行为会触发系统对用户活跃度的...
资金短缺,应急融资策略指南
当突发状况打破财务平衡时,资金缺口往往在24小时内形成致命压力。医疗紧急支出、失业断缴或资产贬值等场景下,传统借贷渠道的审批周期与额度限制成为致命障碍。此时需要重新审视资产流动性,将房产、车辆等固定资...
花呗兑现商家靠谱吗?
“花呗兑现商家”这一模式,在短期内确实为一些商家提供了快速周转资金的途径,甚至对于一些新兴品牌而言,短期内摆脱资金压力,快速启动运营,似乎颇具吸引力。然而,深入剖析其可靠性,需要跳脱掉“省钱”的表象,...
拿去花取现还款真相revealed
拿去花取现服务看似便捷,却隐藏着许多用户难以察觉的风险。其核心机制在于提前支付还款计划,将借款人预期支付的金额分成若干期预扣到账户中,最终通过“取现”的方式获得资金。然而,这并非简单地将贷款提早还款,...
美团额度:不是钱,怎么花?
很多人误以为美团账面上的额度等同于银行卡里的现金,这其实是对互联网信用产品的一种认知误区。这个额度本质上是美团基于大数据画像,在评估了你的消费习惯、还款能力及风险偏好后,给出的一个“信用授予上限”。它...
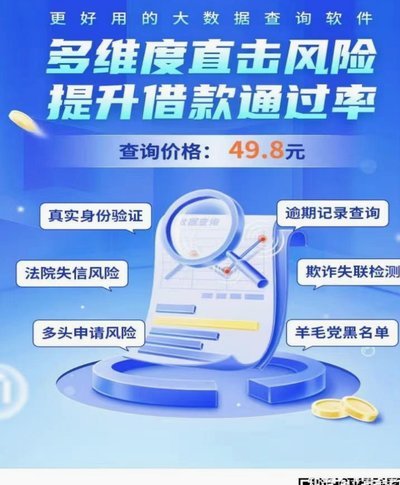
如何在大数据评分不佳时实现贷款逆袭
面对大数据评估结果中综合评分不足的情况,许多人在申请贷款时可能会遇到阻碍。如何在这种不利条件下寻找合适的贷款途径便成为了一个现实问题。首先,我们需要认识到,虽然传统的信用评分模型主要依赖于个人的借贷历...