拿去花背后的平台揭秘
"拿去花"作为近年来新兴的消费金融产品,其背后依托的是重庆蚂蚁消费金融有限公司。这家注册资本达50亿元的持牌机构,通过整合支付宝生态资源,将信用评估体系与场景化金融服务深度融合。平台采用"先享后付"模式,用户无需抵押即可获得短期资金周转,其核心逻辑在于通过大数据风控模型对用户消费行为进行动态评估,从而实现风险可控的信用发放。
在运营层面,"拿去花"展现出典型的场景金融特征。平台将资金发放嵌入电商、生活服务等高频消费场景,借助支付宝的支付数据流构建用户画像。这种轻资产运营模式降低了获客成本,同时通过分润机制与商户形成利益共同体。值得注意的是,其资金方既包含传统银行系金融机构,也涉及持牌消费金融公司,这种多元化资金结构为产品设计提供了更多可能性。
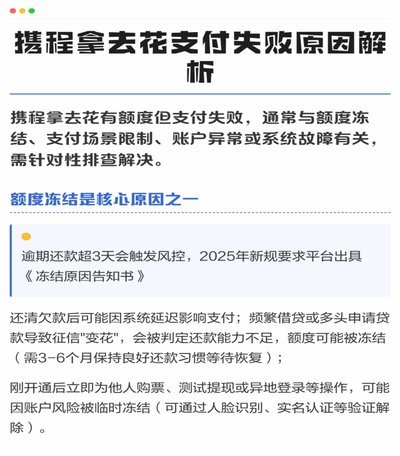
从市场定位看,"拿去花"瞄准的是年轻消费群体的即时消费需求。其产品设计强调操作便捷性,通过支付宝APP内嵌入口实现全流程线上化。这种"无感授信"模式有效降低了用户决策门槛,但同时也引发了关于过度授信的争议。数据显示,该产品在25-35岁用户群体中渗透率超过40%,显示出其在细分市场中的显著优势。
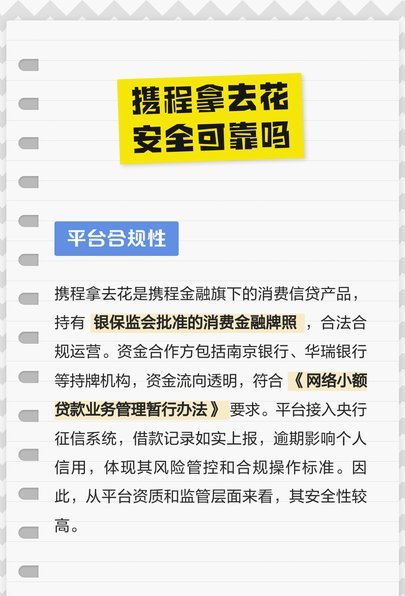
平台运营中暴露出的合规风险值得关注。尽管依托持牌机构,但其业务模式仍面临监管框架的适应性挑战。特别是在用户隐私保护、资金流向透明度等方面,需要持续优化风控机制。当前,平台正通过引入第三方审计、完善信息披露等方式提升合规性,这对其长期发展具有关键意义。
相关文章
白条取现为何受限?
白条取现的限制往往源于技术层面的设定。平台对白条取现的额度和频率有明确规则,用户若未满足信用评估标准,系统会自动拦截操作。这种限制并非简单的技术故障,而是基于用户信用评分、历史交易行为等多维度数据的综...
美团月付怎么回收
美团月付回收平台的定位需要从用户行为与商业逻辑的交叉点切入。该平台并非传统意义上的物理空间,而是依托美团生态构建的数字化服务网络。其核心价值在于将月付功能与闲置资产流转结合,通过算法模型匹配供需双方。...
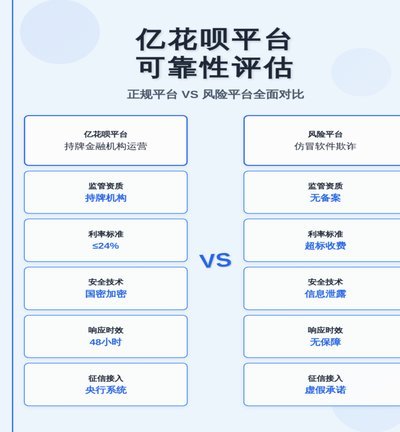
花呗最新动态及平台发展概况
近期,关于“花呗”的讨论热度不减,从用户反馈、平台调整到市场定位,各方面都有新进展。作为阿里巴巴旗下的消费信贷产品,花呗在不断优化用户体验和风险控制之间寻找平衡点。首先,针对用户关心的还款问题,花呗已...
微信分付债务困境:如何破解信任与法律的双重考验
微信分付的“套钱”问题,并非简单的钱财纠纷,而涉及着人情关系、信任危机以及潜在的法律风险。它背后隐藏着复杂的心理机制和社交生态。很多人一开始将微信分付视为一种朋友之间的互助,但随着时间的推移,随着债务...
海鸥借款还款方式全解析
## 海鸥借款还款方式:策略与注意事项 海鸥借款平台提供多种还款渠道,包括银行卡快捷支付、银联在线支付、支付宝、微信支付以及到账银行转账。选择哪种方式,并非单纯基于便利性,更应考虑潜在的手续费、到账...
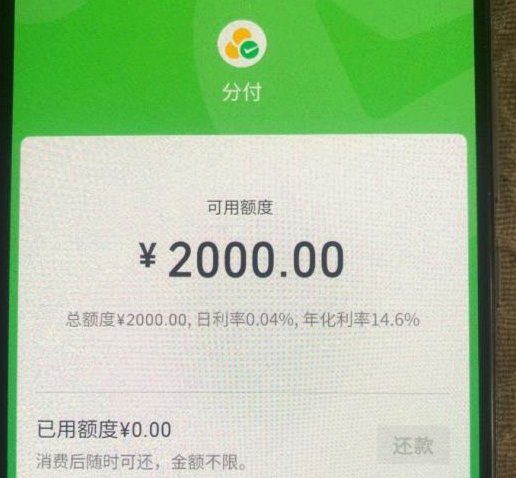
微信分付额度解锁技巧
分付的申请与使用,背后隐藏着一套完整的信用评估机制。微信团队通过你的历史交易数据、社交网络活跃度、支付频率等多维度信息,综合判断你的信用水平。想要快速获得分付额度,关键在于提升你的信用评估分数。建议用...