微信分付怎么把钱提出来?
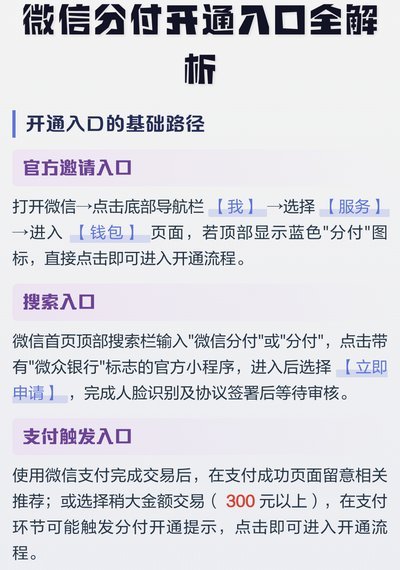
微信分付的额度提取机制本质上是通过绑定银行卡实现资金流转。用户需在微信支付设置中完成银行卡验证后,通过分付页面的「提现」功能将额度转至绑定账户。此过程需注意单日提现限额与手续费规则,部分银行对跨行转账收取0.5%-1%的费用。值得注意的是,分付额度并非现金账户,其提取行为实质是将信用额度转化为可支配资金,而非直接提现。用户需明确区分额度使用与资金提取的差异,避免因误解导致操作失误。
分付额度的使用场景呈现显著的场景化特征。在商家收银界面,分付图标会根据商户类型显示不同样式,部分线下商户甚至设置分付专属优惠券。线上场景中,分付与零钱、信用卡支付存在优先级排序,用户可通过支付设置调整默认支付方式。值得注意的是,部分场景存在分付支付失败的隐性规则,如超过单笔限额或系统检测到异常交易行为时,系统会自动拦截支付请求。这种风控机制虽保障资金安全,但也可能影响用户体验。
额度管理涉及复杂的信用评估模型。微信分付通过用户支付行为、社交关系链、设备指纹等多维度数据构建信用画像,不同用户群体的额度上限存在显著差异。高频小额支付用户与偶尔大额消费用户的额度分配逻辑截然不同,这种差异性使得分付在金融风控领域具备独特价值。值得注意的是,分付的信用评估体系与传统信用卡存在本质区别,其更侧重于用户日常消费行为的动态分析,而非静态信用评分。
分付的使用对个人征信产生隐性影响。尽管微信分付尚未接入央行征信系统,但其支付行为已纳入腾讯内部风控体系。逾期记录可能影响微信支付的信用分,进而影响分付额度的调整。值得注意的是,分付的信用数据与微信生态内的其他服务存在联动效应,如支付分、理财通等产品均可能受到分付使用情况的影响。这种数据联动机制使得分付成为腾讯金融生态中的重要节点。
风险控制层面,分付存在明显的使用边界。系统会对高频交易、异常地区登录等行为进行实时监测,部分用户可能遭遇临时额度冻结。值得注意的是,分付的信用额度并非无限供给,腾讯会根据用户风险偏好动态调整额度上限。这种动态管理机制在提升资金使用效率的同时,也要求用户具备更强的财务规划能力。对于追求资金灵活性的用户,分付的使用策略需要与传统信用卡、借记卡形成互补而非替代关系。
相关文章
白条取现为何取不了?
白条取现功能的异常往往与额度限制存在直接关联。支付宝的白条产品本质上是消费信贷工具,其设计初衷并非替代传统现金提取功能。根据平台风控规则,白条取现额度通常受到多重维度约束,包括用户信用评分、历史使用记...
海鸥借款还款方式全解析
## 海鸥借款还款方式:策略与注意事项 海鸥借款平台提供多种还款渠道,包括银行卡快捷支付、银联在线支付、支付宝、微信支付以及到账银行转账。选择哪种方式,并非单纯基于便利性,更应考虑潜在的手续费、到账...
分期乐额度:聪明用卡的秘诀是什么?
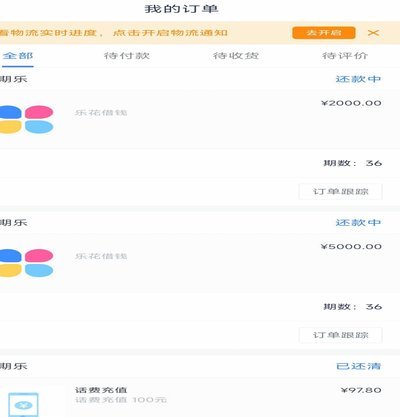
分期乐额度并非仅仅是一个数字,它代表着一种消费策略的入口,更是一种对自身财务状况和消费习惯的深度审视。很多人对分期乐的理解停留在“方便”,却忽略了利用额度需要建立在清晰的资金规划和风险意识之上。额度本...
分期乐近期为何频现变动?
最近,关于分期乐的讨论在网上甚嚣尘上,“分期乐这几天怎么了”的话题也引起了广泛的关注。究其原因,主要与平台的一些调整和市场变化有关。 首先,分期乐近期加大了对金融风险的管控力度。随着国家对于消费金融...
分期乐套现时机掌握技巧
“分期乐套现点位”这一概念,在众多投资策略中,往往被视为一种相对保守,但又具备潜力的运作模式。其核心在于利用分期投资的特性,在项目早期阶段锁定价值,并通过控制出货时机,实现套现获利。 这种模式并非简单...
便荔卡包退款指南
面对“便荔卡包怎么退费”的问题,首先需要明确的是,“便荔卡包”指的是什么。假设我们讨论的是某款基于区块链技术的数字钱包应用或服务,退费的具体步骤可能与应用程序的设计、政策及用户协议密切相关。 第一步...