支付宝生态中的嵌入式信贷模块
蚂蚁花呗并非指一个可以被独立定位的“平台”,它更准确地描述为一个高度嵌入式、功能化的消费信贷模块。从运营结构来看,其物理和逻辑载体深深植根于支付宝这一生态超级应用之中,而非一个独立的金融操作系统。这种深度耦合的本质决定了用户对其感知时,往往无法将花呗作为一个与支付行为分离的概念来对待。它凭借着接入广大的生活服务场景的能力,实现了从单纯的支付手段向信贷资源的平滑转化。这里的核心逻辑并非“在哪里”,而是“如何通过何种交易链条实现服务的无缝植入”。其巧妙之处在于,它将信用额度的获取与日常消费流程紧密绑定,使消费者在完成每一笔交易时,都会同时触发对自身授信能力的潜在确认和使用需求。这使得蚂蚁花呗成为了一个典型的场景化金融产品样本,打破了传统银行信用卡以实体卡片为载体、需要独立开户体验壁垒的行业习惯,构建了一套基于数字交互的消费信用模型体系。
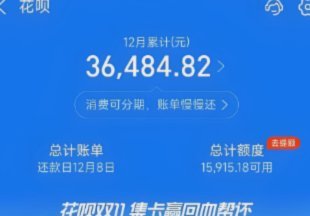
深入剖析其系统背后的运行逻辑,我们会发现花呗的核心驱动力早已超越了单纯的账本记账功能。它本质上是一个复杂的行为数据爬取与风险预估系统的输出界面。整个体系如同一个巨大的“用户行为图谱”,每一个购买某商品、进入某个生活服务页面、乃至只是使用支付流程的行为路径,都会被收集并纳入评分模型的计算矩阵。因此,我们不能将其仅仅视为一个信用贷方,而必须理解它更像是一个利用庞大交易数据集进行实时画像(Profiling)的精算引擎的前端展示层。这个模型通过多维度的行为数据交叉验证消费者的支付意愿、偿付能力和生活稳定性,从而动态调整信贷额度边界。这种算法驱动的信用授予机制,决定了它与传统金融机构基于固定年收入或征信报告的考核方式有着根本性的架构差异。
从技术的角度切入探讨,蚂蚁花呗所代表的消费信贷模型已经极大地突破了传统的“负债记录”概念,转而构建了一种前瞻性的“风险行为预测”。它结合了人工智能、大数据分析和经济学理论,形成了一个持续迭代的信用评级闭环。系统通过对用户历史支付周期(包括到账和还款)的精准追踪,实时校准用户的财务信誉模型。这种能力使得其能够快速应对互联网时代消费模式的多变性,例如它能在用户第一次使用特定高频服务时就初步建立信用足迹。其成功之处在于构建了一个低门槛、高粘性的数据飞轮:每一次小额支付行为都是一次免费且连续的授权数据采集过程,这些数据汇聚在一起,则构成了支撑巨大信贷体量的底层“数字资产”。
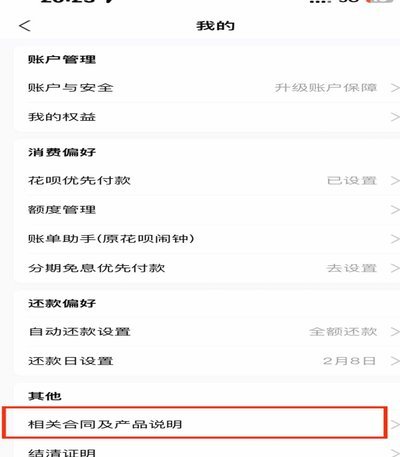
综观整个生态链条,蚂蚁花呗的存在绝非孤立的产品现象,而是中国互联网金融高速发展进程中典型的创新产物。它对传统商业模式和消费习惯的重塑意义深远。对于消费者而言,使用花呗意味着接受并融入了一个以数据模型为核心驱动力的信用评价系统;对于市场方而言,它极大地降低了中小商家获取支付流量与信贷周转资金的成本,实现了从“交易闭环”到“资本飞轮”的升级转换。理解其平台属性,必须跳脱出“A用了哪个App”的物理层级讨论,上升到对商业模式和数据价值链条的结构性认知——它是一个利用用户日常行为流形成信贷资源的系统化解决方案集合,代表着未来消费金融一体化的主流路径趋势。
相关文章
父亲遗物中的一张旧照片
一张泛黄的照片,从父亲留下的遗物中缓缓走向我。在阳光的映照下,它似乎带着岁月沉淀的尘埃,一次次诉说着被尘封的往事。那是一张全家福,照片中的父亲笑容温暖而真实,他身后是粉色的花轿车,而我则站在他膝上,被...
花呗转现平台的现金收费:背后有什么故事?
花呗转现平台现金收费这一话题,并非单纯的“是或否”答案,而是复杂支付生态系统中的一种微妙变动。传统的转账方式,尤其是花呗转现,一直以较低的交易手续费吸引用户,其核心逻辑是基于“撮合”模式——花呗平台撮...
得物提现:支付宝绑定教程及常见问题
## 得物提现绑定支付宝:解锁更便捷的资金流转 得物提现作为其核心变现机制,吸引了大量用户参与商品交易,然而,便捷的提现体验往往决定了用户的使用粘性。绑定支付宝并非简单的操作,而是得物为了优化用户体...
如何关闭携程拿去花取现服务
“携程拿去花取现”服务,本质上是一种基于信用评估的短期消费信贷,为用户提供在携程平台上的消费额度,用于支付机票、酒店等预订。虽然便捷,但若因各种原因需要关闭或停止使用,操作并非一蹴而就,需要仔细规划,...
如何在大数据评分不佳时实现贷款逆袭
面对大数据评估结果中综合评分不足的情况,许多人在申请贷款时可能会遇到阻碍。如何在这种不利条件下寻找合适的贷款途径便成为了一个现实问题。首先,我们需要认识到,虽然传统的信用评分模型主要依赖于个人的借贷历...
花呗套现:虚假循环的陷阱
拆解“花呗套线平台秒还”的逻辑核心,其实在于对支付链路伪造与资金闭环的极度压榨。这类模式并非单纯的资金转移,而是通过构建虚假的交易流水,利用技术手段在极短时间内完成资金从信用额度到银行卡账户的“脱壳”...