从底层逻辑看:如何科学激活分期乐额度?
分期乐的额度发放机制本质上是一套动态信用评估系统,其核心逻辑在于通过多维度数据构建用户画像。平台不仅关注传统征信报告中的还款记录,更重视消费行为、账户活跃度、设备使用习惯等非结构化数据。这种评估模型会持续迭代,例如当用户频繁更换登录设备时,系统可能将风险系数上调15%-20%,从而影响额度释放速度。值得注意的是,平台内部存在"冷启动"机制,新用户需完成至少3次不同场景的消费验证,才能触发额度激活流程。
行为数据在额度生成过程中扮演着关键角色,其权重占比通常超过传统征信数据的两倍。平台通过机器学习算法捕捉用户在APP内的停留时长、页面跳转路径、优惠券使用频率等微行为特征。例如,用户在商品详情页停留超过90秒但未下单,系统可能将其解读为决策犹豫,进而延迟额度发放。这种基于行为的动态评估,使得同一用户在不同时间段可能获得差异化的额度结果,这与传统金融机构的静态评估模式形成显著区别。
要有效激活额度,用户需要构建"信用资产矩阵"。这包括但不限于:保持至少3个不同类别的消费记录(如数码、家居、服务),每月使用分期乐支付的笔数维持在5笔
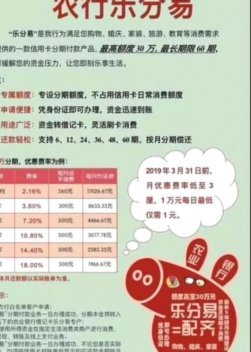
平台的算法模型会根据市场环境进行周期性调整,例如在电商大促期间,系统可能临时提高消费类商品的额度转化率。但这种调整具有高度隐蔽性,用户往往难以察觉。更值得关注的是,当用户出现异常行为(如短时间内频繁申请提额)时,系统会启动"反欺诈"机制,可能冻结额度长达72小时。这种动态风控策略,使得额度获取过程充满不确定性,要求用户必须建立长期稳定的信用行为模式。
额度管理本质上是用户与平台之间的博弈,需要建立"信用护城河"思维。建议用户每月至少进行一次信用健康度自查,重点监测额度使用率(建议控制在60%以内)、逾期记录(即使已结清的记录也会保留18个月)等关键指标。同时,合理利用平台提供的"信用修复"功能,如通过完成指定任务提升信用分值。这种主动管理策略,能够有效提升额度获取的成功率,同时降低被系统误判为高风险用户的概率。
相关文章
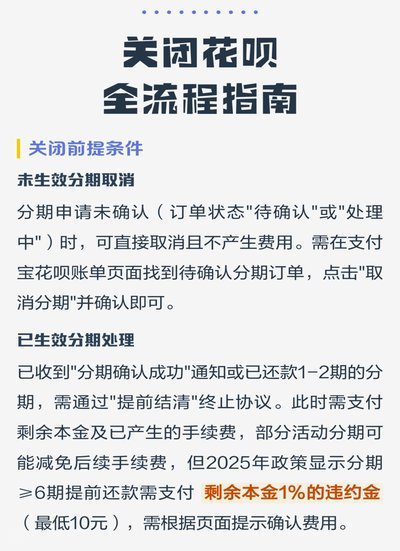
花呗平台电话号码多少 取消
花呗作为蚂蚁集团推出的信用支付工具,其服务终止流程涉及多重技术验证与风控机制。用户若需主动取消服务,需通过支付宝App内「我的」页面进入「花呗」功能模块,点击右上角三个点进入设置界面。系统会自动触发身...
支付宝花呗如何安全转银行卡
“支付宝花呗怎么套现到银行卡”这一话题,在讨论时往往会引发争议,因为它涉及资金流动和潜在的风险。作为内容创作专家,我需要清晰地剖析这个问题,不给出直接的“如何”操作指导,而是从更深层次理解其背后的经济...
美团月付收款:构建支付新生态
**美团月付收款:闭环生态下的支付博弈** 美团月付收款的出现,绝非简单的支付方式补充,而是美团构建消费闭环的关键一环。它以信用支付为纽带,将用户行为深度嵌入平台生态。通过月付产品,美团不仅延长了消...
如何顺利通过拍拍贷审核
拍拍贷的借贷流程中,信用评估是决定能否放款的核心环节。平台通过大数据系统对用户进行多维画像,包括征信记录、负债率、收入稳定性等关键指标。值得注意的是,征信报告中的逾期记录会直接影响审批结果,但并非绝对...
如何有效提升微信分付额度
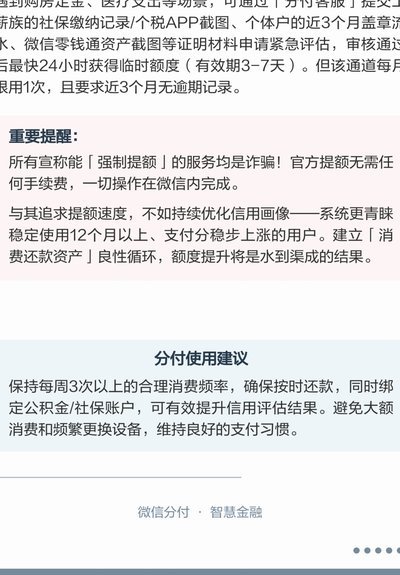
在探讨“微信分付怎么套出额度”的问题时,我们首先要明确一点:任何声称能够“套出”微信分付额度的方法都是不可靠的。微信分付作为腾讯旗下的一款信用支付工具,其额度发放是基于用户信用评估体系的结果,包括但不...
携程拿去花全平台使用指南
携程拿去花作为旅游消费场景下的信用支付工具,其适用平台的覆盖范围直接关系到用户的使用体验。目前该服务已与主流金融机构达成合作,覆盖携程APP、携程官网、去哪儿APP等核心平台,同时在携程旗下多个垂直业...