频繁网贷会影响征信吗?
征信系统对网贷申请的记录机制具有高度颗粒度,其核心在于对"授信行为"的量化评估。当用户通过网贷平台提交申请时,系统会同步采集借款人身份信息、征信报告中的信用历史、负债率等关键指标。值得注意的是,网贷申请本身属于"授信查询"行为,这类查询会在征信报告中留下痕迹,但与传统贷款的"授信审批"记录存在本质差异。部分平台采用"软查询"模式,仅在征信报告中显示为"信息查询"而非"贷款审批",这种技术手段在降低征信污点风险的同时,也导致用户难以直观掌握自身信用画像的完整状态。
频繁申请网贷对征信的影响呈现非线性特征,其危害程度取决于多维度变量的叠加效应。首先,高频申请会触发征信系统对"信用活跃度"的动态评估,当单月查询次数突破5次阈值时,系统可能判定为"信用风险偏高",这种风险标签会直接影响后续贷款审批的通过率。其次,网贷平台的数据报送规则存在显著差异,部分机构采用"批量报送"模式,将多个申请记录合并为单一数据点,这种处理方式在降低征信污染的同时,也导致信用评估模型难以捕捉用户的实际负债水平。值得注意的是,当用户同时在多家平台申请贷款时,系统会通过"关联方识别"技术判断是否存在多头借贷行为,这种智能风控机制正在重塑征信评估的底层逻辑。

网贷申请对征信的影响具有时空穿透性,其后果往往在数月后才会显现。征信系统采用"滚动更新"机制,每季度会对信用报告进行数据校准,这意味着短期内的高频申请可能不会立即影响信用评分,但长期积累的查询记录会逐步侵蚀信用额度。更隐蔽的风险来自"信用画像"的重构过程,当用户频繁申请网贷时,系统会通过机器学习算法调整其风险评分模型,这种动态调整可能导致原本优质的信用记录被重新归类为"高风险用户"。这种算法偏移现象在互联网金融领域尤为常见,其本质是数据采集与模型训练之间的认知鸿沟。
不同网贷平台的数据报送策略正在形成差异化征信生态,这种生态裂变对用户信用管理提出新挑战。部分平台采用"延迟报送"策略,将申请记录在次月集中上传,这种时间差为用户提供了短暂的缓冲期,但也可能造成信用评估的时滞效应。更有甚者,某些平台通过"数据脱敏"技术对申请信息进行加工,将用户负债水平模糊化处理,这种操作虽然降低了隐私泄露风险,却也导致征信系统无法准确评估用户的实际偿债能力。值得注意的是,当用户在多个平台申请贷款时,系统会通过"关联方识别"技术判断是否存在多头借贷行为,这种智能风控机制正在重塑征信评估的底层逻辑。
构建健康的信用生态需要用户主动参与数据治理,这种参与既包括对申请行为的理性管控,也涵盖对信用信息的主动维护。建议用户建立"申请频率-信用成本"的动态评估模型,通过计算每次申请可能带来的征信损耗,优化借贷决策的边际效益。同时,应优先选择数据报送规范、风控模型透明的合规平台,这类机构通常会提供"信用健康度"评估工具,帮助用户实时掌握自身信用状态。在数字信用时代,个人征信管理已从被动接受转向主动参与,这种转变要求用户具备更强的金融素养和数据意识。
相关文章
得物平台立即变现
得物平台作为一个以年轻人为主导的电商平台,其独特的商品定位和社区氛围吸引了大量消费者。对于想要快速变现的用户来说,“立即变现”并非易事,但通过巧妙利用平台资源与功能,还是有可能实现这一目标。 首先...
五个提升内容质量的实用技巧
结构化思维是高效表达的核心。优秀的创作者往往通过金字塔原理构建内容骨架,将复杂信息分解为逻辑层级。例如在撰写深度分析时,先确立核心论点,再通过数据支撑、案例佐证、反方论证形成多维支撑体系。这种结构不仅...
分期乐套现风险:别踩坑!
分期乐作为一种便捷的消费信贷工具,近年来受到了广大年轻消费者的青睐。然而,在享受其带来的便利的同时,一些用户试图通过所谓的“套现”来获取额外资金或解决紧急财务问题。这种行为背后的动机多种多样,从应对突...
微信分期额度怎么高效利用
微信支付的分期额度本质上是一种授权的消费信用透支,其运作逻辑并非简单的“透支现金”,而是将一次性大额支出拆解为周期性的资金流。深入理解这一点,才能将分期额度从一个消费工具升级为管理生活资金周期的战略武...
父亲遗物中的一张旧照片
一张泛黄的照片,从父亲留下的遗物中缓缓走向我。在阳光的映照下,它似乎带着岁月沉淀的尘埃,一次次诉说着被尘封的往事。那是一张全家福,照片中的父亲笑容温暖而真实,他身后是粉色的花轿车,而我则站在他膝上,被...
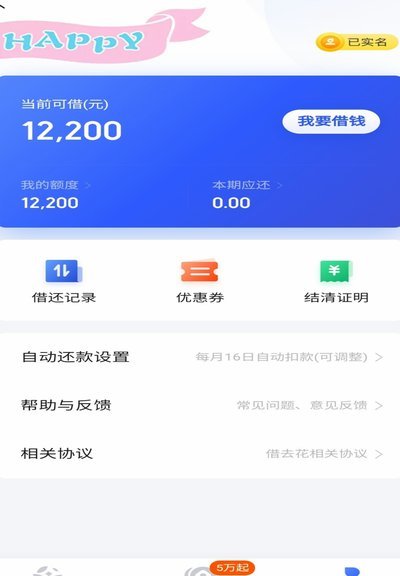
携程“拿去花”:便捷旅行背后的还款攻略
携程的“拿去花”模式,看似简单直接,实则蕴含着深层的商业逻辑。它不仅仅是一款消费金融工具,更是一种针对特定人群的旅行消费刺激手段。对于用户来说,“拿去花”意味着无需额外的资金准备,即可享受预订酒店、机...