拼多多先用后付500内秒到账
拼多多先用后付功能在500元额度内的资金流转效率,本质上是平台信用评估体系与支付技术的耦合产物。用户画像数据经过多维建模后,系统会基于消费频次、支付稳定性、账户活跃度等指标动态计算授信额度。当交易金额低于500元阈值时,平台可绕过传统风控审核流程,直接调用预授信额度完成支付。这种设计既降低了用户支付门槛,又通过额度上限控制了资金敞口,形成风险与便利性的平衡点。
资金秒到功能的实现依赖于实时清算系统的底层架构优化。拼多多通过将支付请求拆解为多个并行处理模块,利用分布式计算技术缩短资金划转时间。当用户触发先用后付指令后,系统会同步校验账户信用状态、订单合规性及资金池可用余额,确保交易在毫秒级完成。这种技术架构不仅提升了用户体验,更通过高频交易数据反哺信用评估模型,形成正向循环。
在风控策略层面,500元额度的设定暗含着平台对用户行为模式的深度洞察。高频小额交易往往反映用户具备较强的还款意愿,而低额度的即时支付能有效降低资金挪用风险。平台通过设置动态阈值,既满足用户即时消费需求,又避免因过度授信引发的坏账率攀升。这种精细化的风控策略,使先用后付功能在保持灵活性的同时,维持了系统的金融稳定性。

用户行为数据的持续积累,正在重塑信用支付的底层逻辑。当500元额度成为高频交易的基准单位时,平台可基于用户消费轨迹预测其信用变化趋势。例如,连续30天完成全额还款的用户,其授信额度可能在次月自动上调。这种基于行为数据的动态授信机制,使先用后付功能从单纯的支付工具演变为信用管理的数字化载体。

平台在推广先用后付功能时,通过场景化设计强化用户粘性。例如在生鲜品类中,500元额度可覆盖一周的日常采购需求,而即时到账功能则消除了用户对资金延迟的顾虑。这种将信用支付与消费场景深度绑定的策略,不仅提升了用户活跃度,更通过数据沉淀优化了信用评估模型,形成良性发展的生态闭环。
相关文章
白条充值为何变了样?背后有深意
白条最近充话费的问题,远比单纯的“不能充”更复杂,它反映了移动支付生态系统在监管、技术和用户行为之间的微妙平衡。最初,白条(即支付宝)的充值功能,是其与传统运营商合作,构建移动支付生态的关键一环。通过...
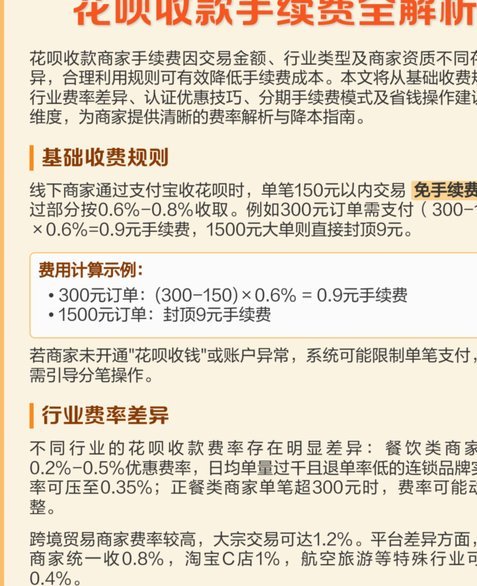
支付宝“套花呗”:手续费一览表
近期,关于使用支付宝“套花呗”的讨论热度持续上升,其中最核心的问题之一是“套花呗是否需要支付手续费”。这一问题的答案并非一成不变,而是根据具体情况而定。 首先,需要明确的是,支付宝花呗本身是一种消...
分期乐额度:聪明用卡的秘诀是什么?
分期乐额度并非仅仅是一个数字,它代表着一种消费策略的入口,更是一种对自身财务状况和消费习惯的深度审视。很多人对分期乐的理解停留在“方便”,却忽略了利用额度需要建立在清晰的资金规划和风险意识之上。额度本...

鹿优选用户吐槽10500额度无法提现
近年来,随着互联网金融的迅猛发展,各种借贷平台如雨后春笋般涌现。其中,“鹿优选”作为一个备受关注的产品之一,在众多用户中引起了不小的反响。然而,近期关于“10500额度转不出来”的问题在社交媒体上引发...
12306能否用花呗套现揭秘
试图将支付平台的功能扩大化,利用票务交易的场景去适配非票务消费的资金周转,这一行为本质上是对系统底层逻辑和金融风控机制的误读。用户将票务购票的“交易完成”模型,误解为了一个可以提取预支现金的“信贷周期...
分期乐近期为何频现变动?
最近,关于分期乐的讨论在网上甚嚣尘上,“分期乐这几天怎么了”的话题也引起了广泛的关注。究其原因,主要与平台的一些调整和市场变化有关。 首先,分期乐近期加大了对金融风险的管控力度。随着国家对于消费金融...