白条平台协商延期无果怎么办
协商渠道受阻,意味着用户已将困境的解决
如果一线客服未能达成任何实质性的延期或调整协议,说明问题已经超越了“流程化客服”能够解决的范围。此时,应对的策略必须向上且向外拓展。首要步骤是利用平台的官方申诉机制,将诉求升级至更高层级的运营管理或消诉部门,并且必须确保所有申诉都是书面化的、留有时间戳的。同时,不能忽视监管体系的介入空间。深入分析白条背后的信贷主体所遵循的监管红线和用户保护条例。通过查阅消费者权益保护组织、银保监会等第三方官方渠道的信息,了解是否存在普遍性的违规操作或不合理的合同条款,并以此作为强有力的外部制衡工具,为后续与平台的谈判定下“规则外”的压力点。
在内部协商和外部投诉渠道同时受挫时,应对的力度必须进入法律化思考层面。此时,用户需要做的不是恐慌性地支付,而是科学地评估自身的“还款能力承受区间”与“法律责任风险边界”。详细审阅原始的消费贷合同和所有的补充协议,准确识别那些模糊地带、可能存在不公平条款的地方。许多平台在制定规则时,必然会留下可以被挑战的灰色地带。将所有疑问和条款的不合理性,用法律语言进行拆解和辩驳,而不是用情绪去抵抗。例如,若延期需求源于收入暂时波动,应侧重提供未来预期的现金流图表和客观的收入证明,将诉求从“求情”升级为“财务结构重组的合理建议”。
当所有非诉讼的沟通努力都被判定为徒劳时,唯一剩余的有效路径就是专业的债务重组和财务规划咨询。这不是简单的“还款困难”,而是一套复杂的财务再造工程。此时,建议寻求专业的中立财务顾问或具备信贷仲裁经验的法律人士的协助,帮助构建“多元化债务清算方案”,将白条的短期高息债务,通过专业分析,纳入更宏观、更可控的资产负债模型中进行重排。重组的本质,是打破平台单向的、基于“履约压力”的视角,转而站在自身整体经济循环的角度,寻求一个多方共赢的退出路径,将一次单纯的“还款危机”,升级为一次“财务结构的优化重塑”的机会。
相关文章
白条加油额度,时间限制全揭秘
白条加油额度的时效性与账期机制紧密关联。根据平台规则,用户获得的加油额度通常绑定在特定账期内,例如30天或更长周期。该账期并非单纯的时间窗口,而是与还款周期同步的信用额度使用周期。若用户在账期内完成还...
花呗转账提现费竟有数?
花呗作为蚂蚁集团旗下的信用支付工具,其核心功能聚焦于消费场景而非资金流转。尽管用户可通过关联账户实现资金转移,但需明确区分“转账”与“提现”在手续费规则上的差异。目前花呗本身不支持直接提现至银行卡,若...
分期乐借钱攻略:轻松应对紧急需求与财务规划
分期乐借钱作为一种流行的消费信贷服务,在年轻群体中广受欢迎。它不仅为用户提供了一种灵活的消费方式,而且在一定程度上解决了紧急资金需求的问题。然而,借贷行为本身伴随着一定的风险,用户在享受便捷的同时,也...
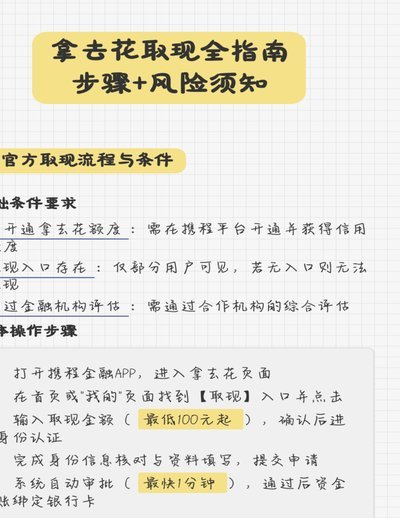
为什么“拿去花”突然不能取现了?
平台提现功能的消失往往折射出金融合规与用户需求之间的博弈。当"拿去花"这类消费贷产品突然屏蔽提现入口时,本质是风控系统对资金流动的主动干预。监管层对资金流向的穿透式管理要求,迫使平台将原本模糊的提现通...
战略与实践指南
分期乐的商家入驻,并非简单的“注册账号”,而是一场围绕品牌价值、流量策略和风险控制的战略布局。从最初的观察来看,分期乐平台并非单纯的支付工具,而是构建了一个“消费场景”的生态。商家加入的关键在于理解并...
咋套花呗
利用消费信贷工具进行透支或超额使用,本质上是对消费金融生态链结构性压力的一种误读。人们之所以会研究“套取”这些资金,并非是单纯的财务需求缺乏,而是根植于对当前金融系统约束边界的认知偏差。当个体的即时消...