羊小咩购物分期有多灵活
羊小咩购物的分期方案,远不止简单的“可分期”二字所能概括。它代表着一种深层次的消费策略调整,而这个“多少期”的数字,实际上是羊小咩自身财务状况、以及羊小咩平台运营策略的综合体现。我们不能简单地认为羊小咩提供“3期”、“6期”、“12期”等固定选项。事实上,羊小咩采用的是“弹性分期”模式,其核心在于根据消费者的实际需求和支付能力进行定制化设计。平台会通过一系列数据分析,例如用户的购买行为轨迹、历史消费记录、地理位置信息以及对特定商品类别的偏好,来评估用户的信用风险和支付意愿。这种数据驱动的评估,确保了分期方案的精准匹配,降低了逾期率,也为羊小咩带来了更高的销售额。更进一步,羊小咩还积极与其他金融机构合作,引入了多种灵活的分期产品,例如免息分期、低息分期、甚至按月灵活还款,为消费者提供了更多选择空间,真正实现“因人而异”的消费体验。
羊小咩分期模式的成功,关键在于它对风险的控制。虽然提供了便利的支付方式,但平台并未因此放松对风险的把控。羊小咩的风险控制体系涵盖了信用评估、逾期管理、催收服务等多个环节。在信用评估方面,除了传统的信用评分体系外,羊小咩还引入了“社交信用”的考量,评估用户的社交网络关系以及消费习惯,从而更准确地判断用户的还款能力。在逾期管理方面,羊小咩采用了一套多维度的催收机制,包括短信提醒、电话催收、邮件催收等,针对不同程度的逾期客户,采取不同的催收策略。同时,羊小咩还与专业的催收公司合作,进行法律诉讼等维权行动,有效遏制了逾期风险的蔓延。 这种精细化的风险管理,保证了分期业务的健康发展,也为羊小咩赢得了消费者的信任。
“多少期”的选择并非孤立存在,它与羊小咩的商品定价策略紧密相连。羊小咩的商品定价中早已融入了分期成本的考量,商品本身的价格已经反映了考虑到分期支付的因素。这意味着,消费者选择分期,实际上是在享受更宽松的付款方式的同时,也为羊小咩带来了更高的客单价。同时,羊小咩为了鼓励消费,还会针对不同的分期方案推出相应的促销活动,例如分期购买商品享受折扣、赠送礼品等。这种促销手段,进一步刺激了消费者的购买欲望,也推动了分期业务的增长。 事实上,羊小咩的分期模式,构建了一个多层次的利益共赢的生态系统,促使了其在市场上的持续发展。
值得注意的是,羊小咩的分期模式也在不断迭代优化。平台持续收集用户反馈,对分期方案进行调整和改进。例如,针对部分消费者的需求,羊小咩推出了“小额分期”服务,方便消费者购买日用品、生活必需品等小额商品。同时,羊小咩还积极探索“零息分期”的模式,为消费者提供更具吸引力的分期方案。此外,羊小咩还与一些金融科技公司合作,推出了“闪信分期”等创新分期产品,进一步提升了分期服务的便捷性和灵活性。 这种不断创新和优化的模式,保证了羊小咩分期业务始终保持竞争力,也为消费者提供了更加优质的分期服务。
相关文章
美团月付取现受限,用户需知原因
最近,部分用户反映美团月付功能存在取现无法使用的问题,这引起了广泛关注。首先,我们需要明确的是,“美团月付”并非传统意义上的银行信用卡或借记卡服务,而是一种基于消费行为的信用支付方式。因此,当用户尝试...
便荔卡包平台靠谱吗?
“便荔卡包平台”的合法性问题,并非简单地一问一答就能厘清,而是需要从多个维度进行深刻剖析。当下充斥着各种社交、娱乐平台的市场,其中大量平台凭借低门槛、高回报的宣传吸引着用户,但其运营模式往往伴随着巨大...
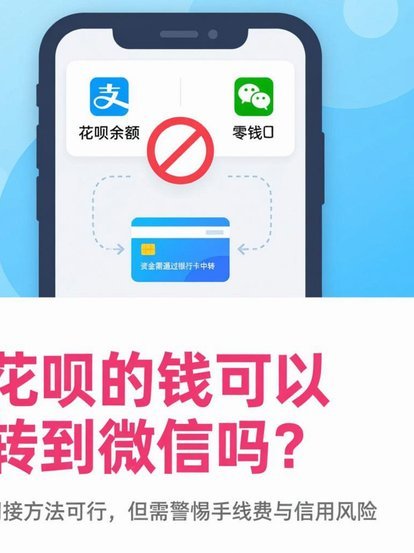
花呗:先享后付背后的消费新逻辑
### 花呗套现的智慧:先享后付背后的消费革命 支付宝推出“花呗”服务,在短短几年内迅速改变了中国消费者的支付习惯。“花呗”的核心机制是信用额度先行垫资消费,用户在账单日后还款。这种模式打破了传统分...
分期乐微信取现背后的注意事项
微信取现功能是现代人应对紧急需求的重要工具,而分期乐作为一个互联网金融平台,其与微信的结合为用户提供了更灵活的资金解决方案。然而,在探讨分期乐的微信取现时,我们不能忽视其中涉及的风险和潜在问题。...
花呗天猫秒套平台:精准营销背后的隐忧
“花呗天猫秒套”平台,其运营机制及最终效果,远比简单的“好坏”二元划分复杂得多。从长期视角来看,它代表了一种基于消费数据的精细化营销模式的尝试,同时也伴随着着对用户隐私、交易风险等问题的深刻反思。这种...
分付余额如何转给个人账户
近年来,随着移动支付的普及和金融创新的发展,“分付”作为一种便捷的小额信贷工具被广泛应用。用户在特定消费场景下可以选择“分付”,分期还款的同时享受更低的利息成本。然而,在实际使用中,部分用户可能遇到需...