分付套现手续费一般是多少?动态定价与隐性成本解析
分付套现手续费的定价机制往往与平台风控策略深度绑定。主流支付机构通常采用阶梯式费率设计,基础手续费率在1.5%-3%区间浮动,但实际成本可能因用户信用等级、套现频次等因素动态调整。部分第三方服务商为规避监管,采取"明面低费率+隐性服务费"的组合模式,导致综合成本攀升至5%
手续费差异的根源在于资金流转路径的复杂性。官方渠道的套现操作通常需经过银行间清算系统,涉及多重中间环节,每层都会产生合规成本。而灰色产业链的套现路径则依赖于虚拟账户、资金池等隐蔽结构,虽能降低显性手续费,却需支付更高的隐性成本,包括技术维护、法律风险准备金等。这种成本结构的差异,使得不同渠道的手续费率呈现显著分化。
用户行为对手续费的传导效应不容忽视。高频套现用户往往被纳入高风险名单,平台可能通过动态调价机制,将手续费率提升至基准值的1.5-2倍。这种调整并非单纯追求利润最大化,而是基于大数据分析的精准风控。当系统检测到异常交易模式时,手续费的变动实质是风险溢价的市场化体现,用户需为额外的监管成本买单。
平台在手续费定价中需权衡多重利益诉求。过高的手续费可能驱赶合规用户转向灰色渠道,但过低的费率又会侵蚀利润空间。部分机构采用"基础费率+交易金额比例"的复合计费模式,既保持了价格弹性,又为不同用户提供差异化选择。这种策略在维护平台生态稳定的同时,也间接推动了行业手续费标准的隐性趋同。
监管政策的边际影响正在重塑手续费结构。随着反洗钱法规的收紧,平台需在手续费中增加合规成本的权重。这种调整虽可能短期推高费率,但长期看有助于行业规范化。手续费的演变轨迹,实质是技术进步、风险管控与监管要求共同作用的产物,其最终形态将取决于各方利益的动态平衡。
相关文章
分期乐额度变现技巧
在消费金融领域,“分期乐商城额度”已成为一种重要的信用资源,其核心在于如何将额度转化为实际价值。从用户的角度来看,这种额度不仅仅是支付手段,更是一种潜在的流动性资产。然而,在实际操作中,如何最大化利用...
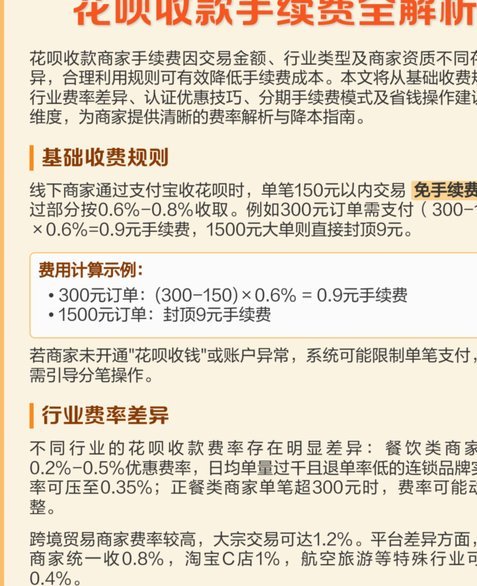
支付宝“套花呗”:手续费一览表
近期,关于使用支付宝“套花呗”的讨论热度持续上升,其中最核心的问题之一是“套花呗是否需要支付手续费”。这一问题的答案并非一成不变,而是根据具体情况而定。 首先,需要明确的是,支付宝花呗本身是一种消...
海鸥借款还款方式全解析
## 海鸥借款还款方式:策略与注意事项 海鸥借款平台提供多种还款渠道,包括银行卡快捷支付、银联在线支付、支付宝、微信支付以及到账银行转账。选择哪种方式,并非单纯基于便利性,更应考虑潜在的手续费、到账...
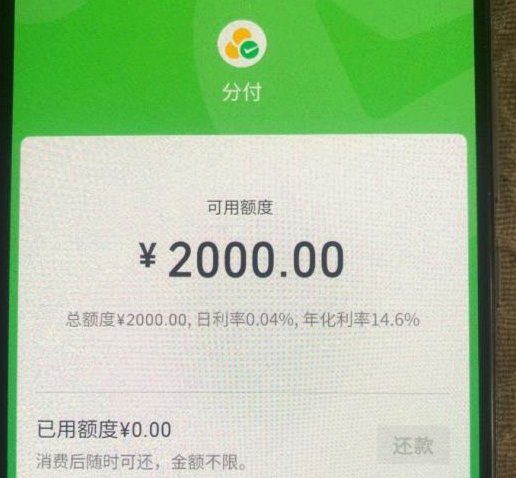
微信分付额度解锁技巧
分付的申请与使用,背后隐藏着一套完整的信用评估机制。微信团队通过你的历史交易数据、社交网络活跃度、支付频率等多维度信息,综合判断你的信用水平。想要快速获得分付额度,关键在于提升你的信用评估分数。建议用...
携程账户里的钱可以提现吗?规则详解
携程账户内的资金形态与提现规则存在显著差异,需根据具体账户类型判断是否可提现。账户余额通常指未绑定银行卡的可用资金,此类资金可通过携程官方渠道申请提现,但需满足连续登录、实名认证等基础条件。而预授权资...
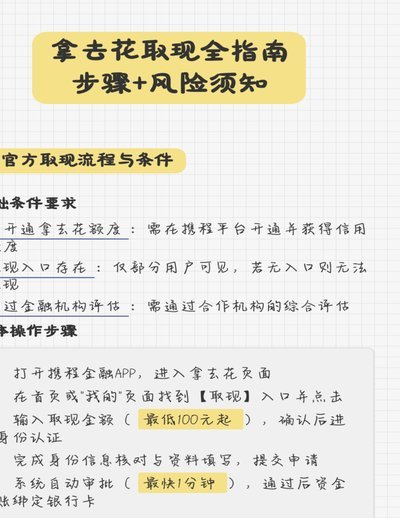
为什么“拿去花”突然不能取现了?
平台提现功能的消失往往折射出金融合规与用户需求之间的博弈。当"拿去花"这类消费贷产品突然屏蔽提现入口时,本质是风控系统对资金流动的主动干预。监管层对资金流向的穿透式管理要求,迫使平台将原本模糊的提现通...