网贷平台精选指南
网贷平台列表的呈现方式正经历从数量堆砌到价值筛选的转型,这一变化折射出行业监管深化与用户需求升级的双重驱动。当前合规平台的筛选标准已超越基础运营资质,转向数据安全体系、资金存管机制、风险评估模型等维度的综合考核。头部平台通过引入AI风控系统,将贷前审核效率提升至传统模式的3倍
平台分类的逻辑正在从粗放的"综合理财"向精细化的"场景金融"迁移。消费分期类平台通过与电商平台的数据对接,实现用户画像的动态更新;供应链金融平台则依托产业数据构建风险评估模型,将坏账率控制在0.8%以下。这种垂直化发展路径使平台在细分领域形成差异化优势,但也带来用户认知门槛的提升,需要更专业的解读框架。
监管科技的应用正在重构平台合规性评估体系。区块链存证技术使合同签署过程的不可篡改性得到验证,智能合约则确保资金划转符合监管规则。某头部平台通过部署监管沙盒系统,将合规检查耗时从72小时压缩至4小时,这种技术渗透正在成为区分合规平台与灰色平台的关键指标。
用户行为数据的深度挖掘推动平台服务模式革新。基于机器学习的个性化推荐系统,使用户匹配精准度提升40%,但同时也引发数据隐私保护的行业讨论。部分平台通过联邦学习技术,在不共享原始数据的前提下完成联合建模,这种创新平衡了商业价值与用户权益的矛盾。
行业洗牌加速背景下,平台生存逻辑从规模扩张转向生态构建。头部平台通过整合征信数据、司法催收、保险产品等要素,形成金融闭环服务。这种生态化演进使网贷平台从单纯的借贷中介升级为金融科技服务商,但对技术能力与合规水平提出更高要求,成为行业分水岭。
相关文章
携程积分能否提现?平台生态揭秘
在中国旅游互联网生态中,讨论“携程拿去花能提现吗”,本质上不是一个简单的资金兑换问题,而是一场关于平台经济价值流转机制的深度拷问。首先必须厘清其底层逻辑:所有在携程生态内获取的点数、代金券或积分,其属...
花呗平台电话号码多少 取消
花呗作为蚂蚁集团推出的信用支付工具,其服务终止流程涉及多重技术验证与风控机制。用户若需主动取消服务,需通过支付宝App内「我的」页面进入「花呗」功能模块,点击右上角三个点进入设置界面。系统会自动触发身...
如何顺利通过拍拍贷审核
拍拍贷的借贷流程中,信用评估是决定能否放款的核心环节。平台通过大数据系统对用户进行多维画像,包括征信记录、负债率、收入稳定性等关键指标。值得注意的是,征信报告中的逾期记录会直接影响审批结果,但并非绝对...
花卡提现攻略:现在怎么办?
花卡,尤其是“拿去花卡”,在普及之初的推广中,其便捷性、无信用卡记录等优势吸引了大量用户。然而,围绕“花卡可以提现吗”的问题,一直存在着误解和不明确之处。这并非简单的“花卡”本身就能提供提现功能,而是...
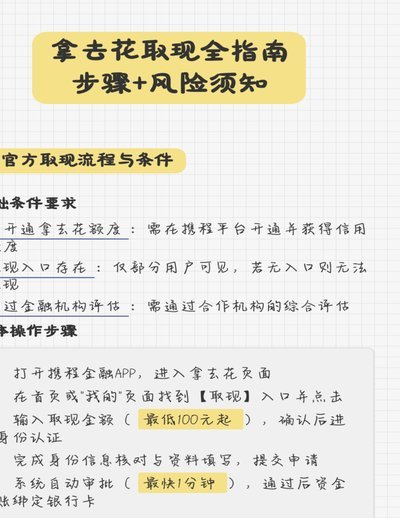
为什么“拿去花”突然不能取现了?
平台提现功能的消失往往折射出金融合规与用户需求之间的博弈。当"拿去花"这类消费贷产品突然屏蔽提现入口时,本质是风控系统对资金流动的主动干预。监管层对资金流向的穿透式管理要求,迫使平台将原本模糊的提现通...
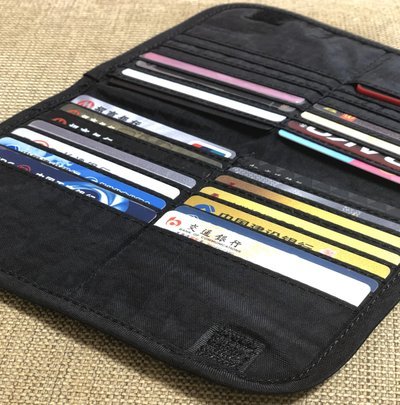
便荔卡包深度测评:极简高级感,实用性究竟如何?
从整体设计语言来看,便荔卡包并未试图在功能性和美观性之间做妥协,它更倾向于打造一种极简、克制的都市实用主义风格。其线条的几何感处理和硬件的内敛设计,使其避免了许多竞品常见的“堆砌式”华丽感。这种取舍,...