如何操作花呗提现
花呗提现功能在蚂蚁集团的金融服务体系中存在结构性限制。从产品设计逻辑看,花呗本质是消费信贷工具,其账户体系与支付宝余额之间存在单向资金流动通道。用户若需将花呗额度转化为可支配资金,需通过关联银行卡进行"提现"操作,但该过程实质是先将额度转换为支付宝余额,再通过余额提现至银行卡。这种双重转化机制既符合监管对互联网金融的合规要求,也有效控制了资金滥用风险。值得注意的是,部分用户误将"花呗付款"与"提现"混淆,实际操作中需明确区分消费行为与资金转移路径。
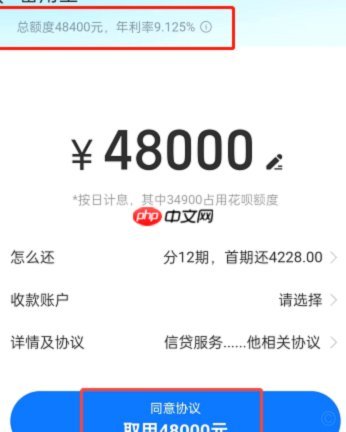
操作流程的合规性审查是核心环节。用户在支付宝App内选择"花呗"入口,进入"提现"功能后,系统会自动校验账户实名信息、信用评分及近期交易记录。这一环节的风控模型会动态调整提现额度,例如对信用分低于650分的用户可能限制提现。值得注意的是,提现功能与花呗的"额度提现"存在本质区别,后者仅允许将已使用的额度转为余额,而前者涉及未使用的额度转换,这在蚂蚁集团的风控体系中属于高风险操作,因此需通过多重验证。
资金流转的合规成本不容忽视。官方数据显示,通过花呗提现至银行卡的单笔手续费为0.1%至0.5%,且需满足最低50元的提现门槛。这种设计既符合中国人民银行对支付手续费的监管要求,也通过经济手段抑制频繁提现行为。更关键的是,提现操作会触发花呗的"资金使用监控"系统,频繁提现可能导致信用评分下调,进而影响后续消费额度和分期利率。这种隐性成本常被用户低估,却直接影响长期信用管理。
替代性资金解决方案值得深入探讨。对于急需现金流的用户,蚂蚁集团提供了"借呗"与"备用金"等更灵活的金融产品。前者作为消费贷款工具,支持按日计息的灵活还款;后者则针对短期资金周转需求,提供最高3000元的无息借款。这些产品在功能设计上更契合资金流动性需求,且通过大数据风控实现更精准的授信评估。数据显示,使用备用金的用户中,78%的借款周期在7天以内,这与短期提现需求高度重合。
技术架构的深层逻辑值得剖析。花呗提现功能的底层代码与支付宝的余额提现系统存在耦合关系,但通过独立的风控模块实现差异化管理。这种架构设计既保证了系统的稳定性,又避免了信贷资金与支付资金的直接混用。值得注意的是,提现操作会触发区块链存证系统,将交易信息上链存证,这种技术手段既满足监管要求,又为后续纠纷处理提供数据支撑。这种技术与业务的深度融合,体现了蚂蚁集团在金融科技领域的创新实践。
相关文章
便荔卡提现难题背后的故事
“便荔卡提现一直提现中”这一现象,在庞大的金融生态系统中呈现出一种令人不安的孤立状态,它远非简单的技术故障或系统延迟所能概括。要理解其背后的复杂性,首先需要认识到“便荔卡”本身所代表的商业模式——一种...
得物“借贷风波”:背后风险何在?
得物,作为国内知名潮流电商平台,其商业模式的成功很大程度上依赖于其强大的社区生态和用户口碑。然而,近期围绕“得物借钱提现到哪”的传言,引发了广泛的关注和讨论。要理解这一现象,需要深入剖析得物的运营逻辑...
支付宝“套花呗”:手续费一览表
近期,关于使用支付宝“套花呗”的讨论热度持续上升,其中最核心的问题之一是“套花呗是否需要支付手续费”。这一问题的答案并非一成不变,而是根据具体情况而定。 首先,需要明确的是,支付宝花呗本身是一种消...
揭秘羊小咩享花卡额度释放技巧
羊小咩享花卡的购物额度释放机制本质上是平台基于用户信用画像与消费行为的动态博弈。其核心逻辑在于通过算法模型对用户还款能力、消费频率、账单周期等变量进行实时评估,当系统检测到用户存在短期资金周转需求时,...
携程拿去花支付宝还款指南
近年来,携程推出的“拿去花”产品因其便捷的消费金融服务受到用户的欢迎。许多用户选择利用该服务进行旅行或日常消费,并习惯于通过支付宝这一主流支付平台完成还款操作。然而,对于初次接触这一流程的用户来说,可...
携程拿去花真的能变现吗
携程拿去花能否套现:现状与可能性分析 近年来,随着旅游行业的快速发展,各大在线旅行平台纷纷推出了会员体系和积分奖励机制,携程的“拿去花”便是其中之一。作为一种虚拟货币,“拿去花”主要用于抵扣携程平台...