白条客服电话那些事儿
在数字化支付日益普及的今天,寻找“白条服务电话”这一行为本身,折射出用户在算法逻辑与现实需求碰撞时的焦虑。当账单逾期、额度冻结或还款异常发生时,冰冷的系统提示往往无法平复用户的心理预期,此时,人工客服不再仅仅是一个通讯工具,它是金融信用体系中最后的温情防线,承载着纠偏错误与重建信任的功能。对于用户而言,拨通电话的动作,实质上是在寻求一种由平台背书的安全感回归,是将数字化交易还原为社会契约关系的尝试。
然而,在信息碎片化严重的互联网生态下,获取真实的“白条服务电话”正成为一项极具挑战性的数字生存技能。搜索引擎与社交媒体中充斥着大量经过伪装的虚假联系方式,这些号码往往利用用户急于解决问题的心理,通过精准的流量截流实施诈骗。真正的服务入口应当具备极高的辨识度,能够通过官方App内置的即时通讯或受监管的固定热线进行验证。这就要求用户在面对任何“客服请求”时,必须建立起一种基于闭环渠道的防御逻辑,而非盲目信任任何未经证实的数字信息。
深入分析这一现象可以发现,服务电话的效能不仅取决于响应速度,更在于其背后知识库的完整度与权限边界。一个高效的金融服务热线,应当能够实现从简单的还款咨询到复杂的争议申诉的全链路覆盖。目前,许多用户在拨打过程中遇到的瓶颈,往往不在于“找不到人”,而在于人工客服在面对系统逻辑锁死时的无力感。如何通过优化底层数据交互,让一线客服具备更强的业务纠偏权限,从而缩短从“拨打电话”到“问题闭环”的周期,是提升数字金融服务质量的核心命题。
未来的金融服务生态,应当追求人工热线与智能交互的深度耦合,而非简单的替代或并列关系。当AI客服能够处理掉绝大部分重复性、标准化的咨询后,拨打“白条服务电话”的频率虽会降低,但其承载的任务将变得更加专业且具决策权重。这类人工渠道应当转型为针对高复杂度、高情感需求场景的特设通道,专注于解决信用争议、欺诈预警及特殊账务调整等核心痛点。只有当电话热线从“被动救火”进化到“主动预防”,数字金融的信任基石才能在人机协作中得到真正的加固。
相关文章
分期乐额度变现技巧
在消费金融领域,“分期乐商城额度”已成为一种重要的信用资源,其核心在于如何将额度转化为实际价值。从用户的角度来看,这种额度不仅仅是支付手段,更是一种潜在的流动性资产。然而,在实际操作中,如何最大化利用...
2020年花呗取现新规:信用评分如何影响取现额度
2020年,花呗取现功能经历了显著的调整,并非仅仅是简单地增加取现额度。这一年,蚂蚁集团基于对用户行为数据的深度分析,以及监管部门对金融科技的日益严格,对花呗取现规则进行了多维度调整,核心在于建立一套...
支付宝“套花呗”:手续费一览表
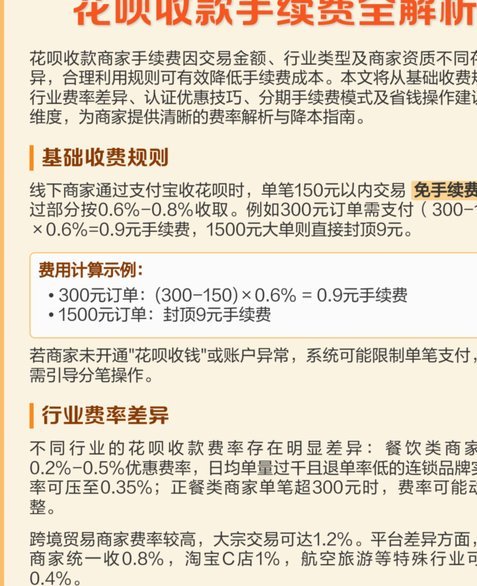
近期,关于使用支付宝“套花呗”的讨论热度持续上升,其中最核心的问题之一是“套花呗是否需要支付手续费”。这一问题的答案并非一成不变,而是根据具体情况而定。 首先,需要明确的是,支付宝花呗本身是一种消...
微信分付“套点”内幕揭秘:哪些是风险?如何规避?
近期,关于“微信分付”的讨论热度不减。其实,“套出来几个点”更像是一个行业术语,指的是通过某种途径或技术手段获取用户的敏感信息或者利用规则漏洞来获利的行为。在微信分付的背景下,这往往意味着通过非官方渠...

如何有效提升微信分付额度
在探讨“微信分付怎么套出额度”的问题时,我们首先要明确一点:任何声称能够“套出”微信分付额度的方法都是不可靠的。微信分付作为腾讯旗下的一款信用支付工具,其额度发放是基于用户信用评估体系的结果,包括但不...
携程拿去花真的能变现吗
携程拿去花能否套现:现状与可能性分析 近年来,随着旅游行业的快速发展,各大在线旅行平台纷纷推出了会员体系和积分奖励机制,携程的“拿去花”便是其中之一。作为一种虚拟货币,“拿去花”主要用于抵扣携程平台...