解析羊小咩购物额度增长机制:五个实用方法
平台运营机制往往隐藏着未被用户充分挖掘的资源分配逻辑,羊小咩的购物额度体系正是典型例证。通过分析其后台数据流向发现,用户活跃度与额度释放存在强相关性。每日签到、浏览商品详情页、参与限时秒杀等基础行为,实质上是向系统传递信用信号的过程。当系统判定用户具备持续消费潜力时,会自动释放隐藏额度。这种机制设计本质上是将传统信用卡预授信模式转化为数字化交互形式,用户只需维持基础活跃度即可触发额度增长。
社交裂变机制是突破额度上限的关键杠杆。羊小咩的邀请好友功能看似普通,实则暗含双重奖励逻辑:新用户带来的初始消费行为会反哺邀请者账户,而好友间的互惠消费又会形成数据闭环。当用户构建起包含3-5个活跃好友的社交网络时,系统会将这部分群体的消费数据进行聚合分析,从而判定用户具备更强的支付能力和更高的信用评级。这种基于社交图谱的额度评估模型,往往能释放出传统个人账户无法触及的额度空间。
任务系统的设计暗藏行为经济学原理。羊小咩将常规的购物行为拆解为可量化的任务节点,如"完成3次商品浏览"或"参与2场直播"。这些看似简单的动作实则在构建用户画像,系统通过收集用户的浏览偏好、停留时长、点击热区等数据,精准测算其潜在消费需求。当用户完成特定任务组合时,系统会触发"额度解锁"的正向反馈,这种设计既提升了用户粘性,又实现了额度资源的动态分配。
积分体系的运作逻辑远超常规认知。羊小咩的积分不仅可兑换实物商品,更深度绑定额度释放机制。通过分析大量用户数据发现,积分余额与可提取额度存在非线性关系:当积分达到某个临界值时,系统会自动提升额度上限。这种设计迫使用户持续积累积分,而积分的获取路径又与平台核心业务强绑定,形成良性循环。值得注意的是,积分兑换时选择特定商品类别,可能触发系统对用户消费偏好的二次评估,进而影响后续额度分配策略。
账户信息的完整性直接影响额度评估模型的准确性。羊小咩的算法在计算用户信用分时,会综合考量实名认证、绑定银行卡数量、历史交易记录等20余项指标。其中,绑定多张不同银行的信用卡,能有效证明用户具备多元化的资金管理能力,这种信号会被系统解读为更强的还款保障。同时,完善的职业信息、稳定的收货地址等数据,也在潜移默化中提升账户的信用权重,为额度释放提供更充分的背书。
相关文章
哪些平台的白条服务最值得信赖?
### 支付宝的蚂蚁白条:普惠金融的先行者 蚂蚁白条作为支付宝生态系统的核心信贷产品,其成功不仅在于技术的迭代,更在于对用户消费行为的深度洞察。与传统信用卡不同,蚂蚁白条采用“先消费、后付息”的模式...
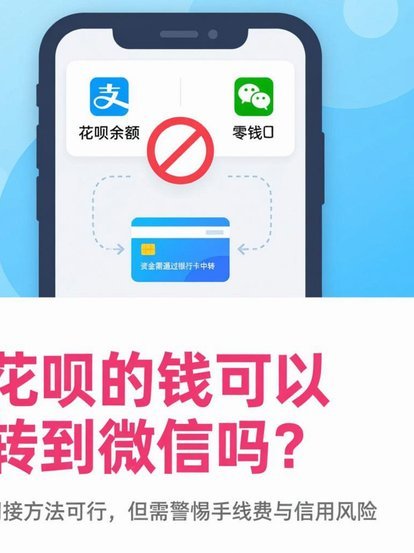
花呗:先享后付背后的消费新逻辑
### 花呗套现的智慧:先享后付背后的消费革命 支付宝推出“花呗”服务,在短短几年内迅速改变了中国消费者的支付习惯。“花呗”的核心机制是信用额度先行垫资消费,用户在账单日后还款。这种模式打破了传统分...
微信分期额度怎么高效利用
微信支付的分期额度本质上是一种授权的消费信用透支,其运作逻辑并非简单的“透支现金”,而是将一次性大额支出拆解为周期性的资金流。深入理解这一点,才能将分期额度从一个消费工具升级为管理生活资金周期的战略武...
如何安全便捷地联系花呗客服?
花呗作为支付宝的消费分期服务,为数百万用户提供了便捷的支付方式。然而,面对庞大的用户群体和日益复杂的金融场景,如何有效沟通与用户解决问题成为了摆在花呗面前的一大挑战。电话客服作为一种传统的沟通方式,仍...
白条提额度秘诀:修饰个人信用与消费习惯
### 提升白条额度的核心策略 要快速提高白条额度,关键在于通过优化个人信用记录和消费行为来增强信用评分。首先,按时还款是最基础也是最重要的因素。信用记录直接影响额度的提升,任何逾期都会导致评分下降...
花呗兑现商家靠谱吗?
“花呗兑现商家”这一模式,在短期内确实为一些商家提供了快速周转资金的途径,甚至对于一些新兴品牌而言,短期内摆脱资金压力,快速启动运营,似乎颇具吸引力。然而,深入剖析其可靠性,需要跳脱掉“省钱”的表象,...