便荔卡逾期三天会怎么样
便荔卡逾期三天,首当其冲的是资金成本的结构化转变。多数金融机构对这类卡片设有三至五天的容时宽限,但宽限并非无条件豁免。一旦跨越系统设定的结算节点,逾期利息将从账单日次日按日计收,复利机制会让微小欠款在短期内呈现指数级膨胀。此时若仅视为普通延迟,忽视账单明细中的罚息项与违约金,后续还款金额将与预期产生显著偏差。资金链的断裂往往始于对计费规则的误判,及时核对电子账单的利息累计明细,是控制财务损耗的第一步。
征信系统的上传机制决定了三天逾期处于风险预警的临界点。主流数据机构通常以自然日为单位进行月度报送,逾期首日即触发上报倒计时。若发卡方在三天内完成内部风控标记并推送至央行征信中心,个人信用报告将留下违约记录。这条信息不会因后续补缴而自动消除,反而会成为金融机构评估偿债意愿的核心指标。信用画像的扭曲往往不在金额大小,而在违约行为的客观存在,预防性查询与主动沟通远比事后修复更为关键。
账户风控体系的联动响应会在三天节点迅速激活。智能监测系统检测到还款失败后,会优先调取用户的历史履约数据与设备环境参数,生成风险评分。评分波动将直接映射为额度冻结、交易拦截或分期功能停用等限制措施。客服跟进并非单纯催收,而是通过多轮通话核实逾期原因,排查是否存在盗刷或系统故障。此时保持通讯畅通并留存沟通录音,能有效阻断误判导致的权益损失。
解决短期逾期需跳出单次补救的思维局限,转向账户健康度的系统修复。结清当期欠款后,务必申请开具结清证明并确认征信数据更新状态。若因流动性紧张导致反复逾期,可尝试与发卡方协商个性化分期或延期还款方案,将刚性兑付压力转化为可控的现金流规划。长期而言,建立自动扣款指令与账单提醒机制,比依赖人工记忆更稳妥,能从根本上切断违约循环。
三日之逾实为财务纪律的试金石,折射出个人资金管理链条中的脆弱环节。现代金融体系对违约行为的容忍度极低,但同时也预留了纠错机制。将此次节点转化为优化支出结构、校准消费预期的契机,比过度焦虑更能规避系统性风险。信用资产的积累依赖时间复利,而损毁仅需一次疏忽。守住还款底线,理性使用支付工具,方能在资金流动中保持从容与主动权。
相关文章
羊小咩套现:便捷背后的风险
羊小咩购物额度的套现服务为用户提供了快速便捷的资金周转方式,但其背后的机制与风险不容忽视。作为一种金融创新工具,购物额度本质上是电商平台提供给消费者的信用借款形式。当消费者申请并获取一定金额的购物额度...
网贷风云榜:揭秘前100平台
## 探秘未来金融:网贷平台排名前100深度解析 构建“网贷平台排名前100”榜单并非简单的交易量堆砌,而是对平台运营模式、风险控制能力、创新能力以及用户体验等多维度评估的结果。这份名单背后蕴藏着...

美团商家青睐月付模式吗?
最近,关于美团商家是否愿意采用月付模式的话题引起了广泛关注。月付模式,作为一种灵活的财务解决方案,对于商家而言,意味着在现金流管理上有了更多的选择。尤其在当前经济环境下,商家们面临的成本压力不言而喻。...
花呗平台电话号码多少 取消
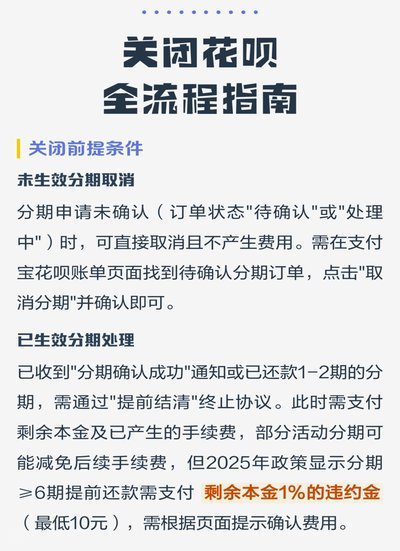
花呗作为蚂蚁集团推出的信用支付工具,其服务终止流程涉及多重技术验证与风控机制。用户若需主动取消服务,需通过支付宝App内「我的」页面进入「花呗」功能模块,点击右上角三个点进入设置界面。系统会自动触发身...
分期乐额度变现技巧
在消费金融领域,“分期乐商城额度”已成为一种重要的信用资源,其核心在于如何将额度转化为实际价值。从用户的角度来看,这种额度不仅仅是支付手段,更是一种潜在的流动性资产。然而,在实际操作中,如何最大化利用...
微信分付额度解锁技巧
分付的申请与使用,背后隐藏着一套完整的信用评估机制。微信团队通过你的历史交易数据、社交网络活跃度、支付频率等多维度信息,综合判断你的信用水平。想要快速获得分付额度,关键在于提升你的信用评估分数。建议用...