羊小咩:信用回购,玩转用户留存
下沉市场的短视频平台正在经历一场从流量到留量的蜕变,羊小咩作为字节跳动布局这一赛道的产品,其核心挑战早已不是用户规模,而是如何构建可持续的消费闭环。过去两年间,大量同类应用依靠补贴和低价策略获取用户后迅速流失,真正能留住用户的平台无一例外都在探索"内容—消费—复购"的完整链路。羊小咩的回购额度机制,恰恰是这一思路的具体落地——它不再是一个简单的促销工具,而是一套将用户习惯与平台粘性深度绑定的制度设计。
从产品设计角度看,回购额度的本质是在交易场景中嵌入信用层。当用户在平台上完成首次购买并积累一定消费行为后,系统便赋予其"额度"身份,这意味着后续的消费决策中,用户的个人信誉成为可被量化的资产。这种模式与传统电商的会员积分体系有相似之处,但差异在于它更强调即时性和场景感——额度不是长期沉睡的积分,而是在每一次浏览、比价、下单过程中持续生效的隐性权益,用户感知到的是一种"越用越多"的正向反馈循环。
这种机制对用户行为的影响远超出单纯的消费刺激。心理学上的沉没成本效应在这里被巧妙转化:当用户已经投入时间和小额资金获得额度积累后,放弃平台意味着同时失去已积累的信用资产和后续可预期的优惠权益。这种心理锚点比直接降价更持久,因为它绑定的是用户的身份认同而非短期利益——"我是这个平台的常客"比"我上次领了优惠券"更能驱动长期留存。
从平台运营角度审视,回购额度实际上重构了营销成本的分摊结构。传统补贴模式下,每笔交易都需要支付固定比例的推广费用,这在用户增长后期会形成严重的利润侵蚀;而额度机制将边际获客成本转化为存量用户的自发传播——老用户为了维护自己的信用资产,会在社交圈中自然推荐平台,这种由真实利益驱动的口碑效应远比付费投放精准得多。数据显示,当复购率超过一定阈值后,平台的获客成本可以下降40%
当然,任何制度设计都需要警惕长期风险。回购额度如果缺乏合理的退出机制和风控体系,可能演变为变相的预充值模式,一旦平台经营波动,用户的信用资产将面临贬值甚至清零的风险。成熟的平台需要在额度授予、使用范围和核销条件之间建立动态平衡——既不能让额度成为无底洞式的消耗品,也不能让用户感觉权益随时可能被收回。这种微妙的平衡考验的是运营团队的精细化能力,而非简单的规则制定。
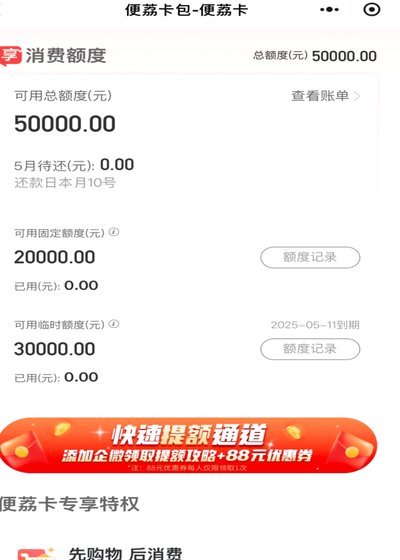
羊小咩所代表的这代短视频电商产品正在证明一个趋势:单纯的内容分发已经不足以构建商业壁垒,真正的护城河来自于对用户资产的全生命周期管理。回购额度不是噱头,它是平台从"流量生意"转向"用户生意"过程中的关键基础设施——当用户在平台上积累的消费信用、社交关系和习惯记忆形成不可迁移的资产时,竞争者即便拥有同样的内容和算法,也很难撬动已经扎根的用户生态。
相关文章
微信分付:如何在社交中轻松获取信用支付功能
微信支付生态中分付功能的出现,本质上是支付场景与信用体系的深度融合。该功能通过整合用户社交关系链与消费数据,构建起动态信用评估模型。不同于传统信用卡的固定额度管理,分付采用实时授信机制,依据用户支付频...
得物额度提现:现金使用与套现解析
得物平台的额度体系本质上是平台对用户交易行为的信用评估结果,其取现功能并非单纯的现金兑换,而是基于用户信用额度的流动性转化。平台通过算法模型对用户的消费频率、支付能力、历史履约记录等维度进行综合打分,...
美团月付提现攻略
美团月付的现金回流机制并非简单的“换钱”,而是一个基于平台信用和消费行为的动态系统。理解其运作逻辑,对于任何用户,尤其是频繁使用美团月付进行消费的商家,都至关重要。首先,需要明确的是“平台”并非单一指...
预算管理:如何科学使用你的资金
在日常生活中,"拿去花的额度怎么用"这个话题似乎简单,却蕴含着深刻的意义。它不仅关乎个人财务管理,更涉及到资源分配、风险控制等多个层面。 首先,明确预算目标是关键。没有清晰的目标,额度使用往往会变得...
羊小咩便利卡包额度怎么提现
羊小咩便利卡包的额度本质上是一种数字化信用额度,其提现过程并非简单的数字转移,而是一次信用资产向现金流动性的转化。用户在面对“额度怎么提现”这一核心诉求时,首先需要理解其背后的底层逻辑:系统通过预设的...
花呗转现平台的现金收费:背后有什么故事?
花呗转现平台现金收费这一话题,并非单纯的“是或否”答案,而是复杂支付生态系统中的一种微妙变动。传统的转账方式,尤其是花呗转现,一直以较低的交易手续费吸引用户,其核心逻辑是基于“撮合”模式——花呗平台撮...